Pizza Fan: Στον ανακριτή οι 21 συλληφθέντες για την τεράστια απάτη με τον ΦΠΑ
Διαβάζεται σε 8'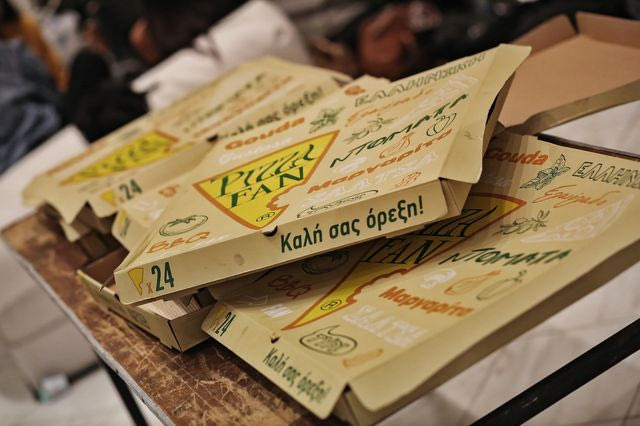
Στην Ευελπίδων οι συλληφθέντες για την υπόθεση φοροδιαφυγής και απάτη με τον ΦΠΑ μέσω του δικτύου καταστημάτων της αλυσίδας Pizza Fan.
- 23 Οκτωβρίου 2026 14:48
Στην Ευελπίδων μεταφέρθηκαν οι συλληφθέντες για την εγκληματική οργάνωση που συνδέεται με την Pizza Fan, τα μέλη της οποίας κατηγορούνται πως δεν απέδωσαν στο δημόσιο ΦΠΑ 25 εκατομμυρίων ευρώ.
Ανάμεσα στους συλληφθέντες είναι και ο ιδιοκτήτης της “Pizza Fan”, στη βίλα του οποίου οι αστυνομικοί εντόπισαν κρύπτη με πάνω από ένα εκατομμύριο ευρώ και κοσμήματα. Συγκεκριμένα, στο βεστιάριο του σπιτιού μετακινούνταν ολόκληρη η ντουλάπα με τα ρούχα του ιδιοκτήτη της “Pizza Fan” και αποκαλυπτόταν το κρυφό δωμάτιο στο οποίο βρέθηκαν 1.100.000 ευρώ και πλήθος από χρυσαφικά, κοσμήματα και τιμαλφή.
Κατά τις έρευνες, εντοπίστηκαν και 400.000 ευρώ σε σπίτια και γραφεία άλλων συλληφθέντων για την υπόθεση.
Μέχρι στιγμής για την υπόθεση έχουν συλληφθεί 21 άτομα, ενώ οι κατηγορούμενοι που περιλαμβάνονται στη δικογραφία ανέρχονται συνολικά σε 126.
Πώς το παράνομο λογισμικό ”εξαφάνιζε” πωλήσεις και ΦΠΑ – Το κόλπο με τα ”κεράσματα”
Μια από τις πιο σύνθετες μορφές φοροδιαφυγής στη λιανική και την εστίαση δεν προϋποθέτει απαραίτητα τη μη έκδοση μιας απόδειξης μπροστά στον πελάτη. Μπορεί να κρύβεται πίσω από μια συναλλαγή που φαίνεται να έχει καταγραφεί κανονικά, αλλά στη συνέχεια αλλοιώνεται ή δεν περνά ποτέ ολοκληρωμένα στα φορολογικά συστήματα.
Συγκεκριμένα, με τη χρήση ειδικά σχεδιασμένου παράνομου λογισμικού, τα πραγματικά έσοδα μιας επιχείρησης μπορούν να εμφανίζονται σημαντικά χαμηλότερα από εκείνα που εισπράττει στην πράξη.
Το ζήτημα επανέρχεται στο προσκήνιο με αφορμή την υπόθεση της Pizza Fan, στην οποία, σύμφωνα με τις καταγγελίες και την περιγραφή του φερόμενου μηχανισμού, χρησιμοποιούνταν ειδικό λογισμικό για την απόκρυψη μέρους των πραγματικών πωλήσεων.
Η υπόθεση αναδεικνύει πώς η τεχνολογία, αντί να λειτουργεί ως εργαλείο διαφάνειας, μπορεί να αξιοποιηθεί για την παραποίηση των δεδομένων που φτάνουν στη φορολογική διοίκηση.
Πώς μπορεί να «εξαφανιστεί» μια πώληση
Η βασική ιδέα πίσω από τέτοιου είδους πρακτικές είναι η απόσταση ανάμεσα στα χρήματα που εισπράττει μια επιχείρηση και στα έσοδα που τελικά καταγράφονται στα φορολογικά της στοιχεία.
Ο πελάτης πληρώνει για ένα προϊόν ή μια υπηρεσία, όμως η συναλλαγή δεν αποτυπώνεται απαραίτητα με τον ίδιο τρόπο στα συστήματα που χρησιμοποιούνται για τη φορολογική καταγραφή.
Η παρέμβαση μπορεί να γίνεται μέσω παράνομων εφαρμογών που συνεργάζονται με τα συστήματα παραγγελιοληψίας και τους Φορολογικούς Ηλεκτρονικούς Μηχανισμούς (ΦΗΜ).
Σε ορισμένες περιπτώσεις, τα δεδομένα αλλοιώνονται πριν διαβιβαστούν στη φορολογική διοίκηση. Σε άλλες, συναλλαγές που έχουν καταγραφεί σε εμπορικές εφαρμογές δεν μεταφέρονται πλήρως στην ταμειακή ή στα αντίστοιχα φορολογικά αρχεία.
Το αποτέλεσμα είναι μια παραπλανητική εικόνα του κύκλου εργασιών.
Έτσι, τα πραγματικά έσοδα μπορεί να είναι υψηλότερα από εκείνα που εμφανίζονται στα βιβλία και στις ηλεκτρονικές αναφορές της επιχείρησης. Αντίστοιχα, ο ΦΠΑ που αναλογεί στις πωλήσεις ενδέχεται να μην υπολογίζεται και να μην αποδίδεται στο σύνολό του στο Δημόσιο.
Η δυσκολία για τις ελεγκτικές αρχές είναι ότι η απόδειξη που βλέπει ο πελάτης ή τα δεδομένα που διαβιβάζονται ηλεκτρονικά δεν αποκαλύπτουν πάντοτε ολόκληρη τη διαδρομή της συναλλαγής.
Όταν η παρέμβαση γίνεται σε προγενέστερο στάδιο, τα στοιχεία που φτάνουν στα πληροφοριακά συστήματα μπορεί να εμφανίζονται τυπικά συνεπή, χωρίς να ανταποκρίνονται στην πραγματική οικονομική δραστηριότητα.
Τι καταγγέλλεται στην υπόθεση της Pizza Fan
Σύμφωνα με την περιγραφή του φερόμενου μηχανισμού στην υπόθεση της Pizza Fan, ειδικό λογισμικό που ήταν εγκατεστημένο στο κεντρικό πληροφοριακό σύστημα της εταιρείας φέρεται να επέτρεπε την απόκρυψη σημαντικού μέρους των πωλήσεων.
Οι παραγγελίες καταγράφονταν και τα χρήματα εισπράττονταν, χωρίς όμως να αποτυπώνονται κατ’ ανάγκη στο σύνολό τους στα φορολογικά στοιχεία που διαβιβάζονταν στην ΑΑΔΕ.
Κομβικό ρόλο φέρεται να είχαν οι προπαραγγελίες, οι οποίες διαχειρίζονταν ηλεκτρονικά χωρίς να καταχωρίζονται οριστικά στην ταμειακή μηχανή.
Με αυτόν τον τρόπο, σύμφωνα με τις καταγγελίες, μέρος της εμπορικής δραστηριότητας μπορούσε να μένει εκτός της επίσημης φορολογικής εικόνας.
Στην ίδια υπόθεση περιγράφεται ένα σύστημα κεντρικής διαχείρισης τηλεφωνικών παραγγελιών, μέσω του οποίου αυτές προωθούνταν στα καταστήματα που εξυπηρετούσαν τους πελάτες.
Παράλληλα, φέρεται να χαρακτηρίζονταν ως «κεράσματα» περίπου μία στις τρεις αποδείξεις, κυρίως σε παραγγελίες υψηλότερης αξίας, με αποτέλεσμα οι συγκεκριμένες πωλήσεις να μην αποτυπώνονται, κατά τις καταγγελίες, με τον προβλεπόμενο τρόπο στα φορολογικά δεδομένα.
Γιατί τα παράνομα λογισμικά είναι δύσκολο να εντοπιστούν
Η ανάπτυξη και χρήση εφαρμογών που παρεμβαίνουν στη λειτουργία των φορολογικών μηχανισμών αποτελεί τα τελευταία χρόνια αντικείμενο ελέγχων της ΑΑΔΕ.
Πρόκειται για ιδιαίτερα σύνθετες υποθέσεις, καθώς η παραποίηση δεν είναι πάντοτε ορατή μέσα από μια απλή εξέταση των εκδοθεισών αποδείξεων ή των στοιχείων που έχουν διαβιβαστεί ηλεκτρονικά.
Ένας βασικός λόγος είναι ότι η αλλοίωση μπορεί να πραγματοποιείται πριν από τη διαβίβαση των δεδομένων.
Εάν η πληροφορία έχει ήδη τροποποιηθεί στο προηγούμενο στάδιο, η φορολογική διοίκηση ενδέχεται να λαμβάνει στοιχεία που δεν ανταποκρίνονται στις πραγματικές πωλήσεις.
Πρόσθετη δυσκολία δημιουργεί η διασύνδεση διαφορετικών συστημάτων, όπως ταμειακών μηχανών, εφαρμογών παραγγελιοληψίας, εμπορικών προγραμμάτων, συστημάτων αποθήκης, λογιστικών εφαρμογών και ηλεκτρονικών πληρωμών.
Για να διαπιστωθεί αν υπάρχει απόκρυψη εσόδων, απαιτείται συχνά η ανασύνθεση της διαδρομής κάθε συναλλαγής και η αντιπαραβολή στοιχείων από διαφορετικές πηγές.
Οι αποκλίσεις μεταξύ των δεδομένων δεν αποτελούν από μόνες τους απόδειξη φοροδιαφυγής. Μπορούν, ωστόσο, να αποτελέσουν ένδειξη που οδηγεί σε περαιτέρω έλεγχο, τεχνική εξέταση του λογισμικού και αξιολόγηση των ηλεκτρονικών αρχείων.
Σε σύνθετες υποθέσεις είναι δυνατό να εξεταστεί και η εμπλοκή τρίτων, όπως προγραμματιστών, προμηθευτών εφαρμογών ή τεχνικών υποστήριξης.
Τα ψηφιακά εργαλεία της ΑΑΔΕ και οι διασταυρώσεις
Για τον εντοπισμό τέτοιων πρακτικών, η φορολογική διοίκηση αξιοποιεί ηλεκτρονικά δεδομένα, αυτοματοποιημένες διασταυρώσεις και επιτόπιους τεχνικούς ελέγχους.
Στόχος είναι να εντοπίζονται αποκλίσεις ανάμεσα στις συναλλαγές που πραγματοποιούνται, στις αποδείξεις που εκδίδονται και στα ποσά που δηλώνονται.
Κεντρικό ρόλο έχει η παρακολούθηση των δεδομένων λιανικής που διαβιβάζονται μέσω του συστήματος eSend προς την ΑΑΔΕ, καθώς και η αντιπαραβολή τους με τα στοιχεία που καταχωρίζονται στην πλατφόρμα myDATA και στις φορολογικές δηλώσεις.
Παράλληλα, οι ηλεκτρονικές πληρωμές προσφέρουν μια πρόσθετη πηγή ελέγχου.
Η διασύνδεση των POS με τα ταμειακά συστήματα επιτρέπει την αναζήτηση ασυμφωνιών ανάμεσα στις πληρωμές και στα αντίστοιχα παραστατικά.
Οι έλεγχοι μπορούν επίσης να αξιοποιούν δεδομένα από παραγγελίες, εμπορικές εφαρμογές και άλλες διαθέσιμες πηγές, ώστε να σχηματίζεται πληρέστερη εικόνα της δραστηριότητας μιας επιχείρησης.
Όταν προκύπτουν ενδείξεις παραποίησης, οι ελεγκτές μπορούν να προχωρήσουν σε επιτόπια τεχνική εξέταση του φορολογικού μηχανισμού, της φορολογικής μνήμης και των σχετικών ηλεκτρονικών αρχείων.
Η έρευνα δεν περιορίζεται, επομένως, στο αν εκδόθηκε μια απόδειξη, αλλά επεκτείνεται στο κατά πόσο τα δεδομένα της συναλλαγής διατηρήθηκαν ακέραια από την αρχική καταχώριση έως την τελική φορολογική αναφορά.
Πρόστιμα που συνδέονται με τον τζίρο και αναστολή λειτουργίας
Το θεσμικό πλαίσιο προβλέπει αυστηρές κυρώσεις για παραβιάσεις, παραποιήσεις ή επεμβάσεις στη λειτουργία Φορολογικών Ηλεκτρονικών Μηχανισμών και Παρόχων Υπηρεσιών Ηλεκτρονικής Έκδοσης Στοιχείων.
Με βάση το πλαίσιο που περιγράφεται για τις συγκεκριμένες παραβάσεις, το πρόστιμο για την υπαίτια επιχείρηση ανέρχεται στο 15% του μέσου όρου των δηλωθέντων εσόδων από επιχειρηματική δραστηριότητα κατά την τελευταία τριετία.
Εάν η παράβαση διαπιστωθεί σε περισσότερα φορολογικά έτη, οι επιπτώσεις μπορεί να είναι πολλαπλάσιες.
Οι κυρώσεις δεν αφορούν μόνο την επιχείρηση που χρησιμοποιεί το παράνομο λογισμικό.
Προβλέπεται επίσης πρόστιμο 100.000 ευρώ για όσους κατασκευάζουν, μεταπωλούν ή παρέχουν τεχνική υποστήριξη σε λογισμικό που χρησιμοποιείται για παράνομες παρεμβάσεις στους φορολογικούς μηχανισμούς.
Στο οπλοστάσιο της ΑΑΔΕ περιλαμβάνονται, υπό τις προϋποθέσεις που ορίζει η νομοθεσία, και μέτρα αναστολής λειτουργίας επαγγελματικών εγκαταστάσεων.
Για την επιχείρηση που χρησιμοποιεί τον παραποιημένο μηχανισμό προβλέπεται αναστολή από δύο έως δώδεκα μήνες, ενώ για εγκαταστάσεις που συνδέονται με κατασκευαστές, προμηθευτές λογισμικού ή τεχνικούς που συμμετέχουν στην παραποίηση προβλέπεται διάρκεια από τρεις έως 24 μήνες.
Η πραγματική εικόνα των πωλήσεων στο επίκεντρο
Η αντιμετώπιση των παράνομων λογισμικών αποτελεί μια διαφορετική πρόκληση για τους φορολογικούς ελέγχους.
Δεν αρκεί να διαπιστωθεί αν μια επιχείρηση εκδίδει αποδείξεις ή αν διαβιβάζει ηλεκτρονικά δεδομένα. Κρίσιμο είναι να εξακριβωθεί αν τα στοιχεία αυτά αποτυπώνουν το σύνολο της οικονομικής δραστηριότητας.
Η υπόθεση της Pizza Fan, μέσα από τις καταγγελλόμενες πρακτικές που εξετάζονται, αναδεικνύει ακριβώς αυτό το πρόβλημα.
Όταν η πληροφορία που φτάνει στη φορολογική διοίκηση δεν ανταποκρίνεται στη συναλλαγή που πραγματοποιήθηκε, μπορεί να αποκρύπτεται όχι μόνο μέρος του τζίρου, αλλά και ο ΦΠΑ που αναλογεί σε αυτόν.