Κίνα: Μήπως αρχίζει να σκάει η “φούσκα” της Τεχνητής Νοημοσύνης;
Διαβάζεται σε 7'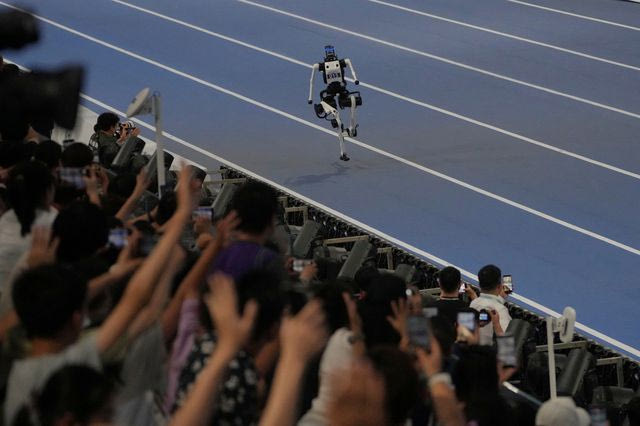
Η βουτιά των κινεζικών τεχνολογικών μετοχών, οι υπερβολικές αποτιμήσεις και η αδύναμη εγχώρια ζήτηση εντείνουν τους φόβους για το μέλλον της Τεχνητής Νοημοσύνης στη δεύτερη μεγαλύτερη οικονομία του κόσμου.
- 27 Οκτωβρίου 2026 14:11
Η απότομη πτώση των κινεζικών τεχνολογικών μετοχών αποκαλύπτει τα όρια της άνθησης της τεχνητής νοημοσύνης, καθώς οι υψηλές αποτιμήσεις συγκρούονται με την αδύναμη ζήτηση και τους αμερικανικούς περιορισμούς.
Την ώρα που οι διεθνείς αγορές παρακολουθούν με νευρικότητα τις αποτιμήσεις των εταιρειών τεχνητής νοημοσύνης, στην Κίνα η μεγάλη διόρθωση έχει ήδη αρχίσει.
Ο δείκτης STAR 50, στον οποίο περιλαμβάνονται μερικές από τις σημαντικότερες εταιρείες τεχνολογίας, AI και ημιαγωγών της ηπειρωτικής Κίνας, έχει υποχωρήσει περίπου 40% μέσα σε λιγότερο από τέσσερις μήνες.
Όπως γράφει το Reuters, η πτώση έχει εξαφανίσει περίπου 480 δισ. δολάρια χρηματιστηριακής αξίας από τις εταιρείες του συγκεκριμένου δείκτη, βάζοντας απότομο φρένο στο ράλι των δύο προηγούμενων ετών. Την ίδια στιγμή, ο ευρύτερος δείκτης CSI 300 έχει χάσει περίπου 20% από τα υψηλά επίπεδα που είχε καταγράψει τον Ιούνιο.
Ο Guardian, από την πλευρά του, τοποθετεί την πτώση μέσα σε ένα ακόμη ευρύτερο πλαίσιο: σύμφωνα με στοιχεία του Bloomberg που επικαλείται, περίπου 2,4 τρισ. δολάρια έχουν χαθεί συνολικά από την κινεζική χρηματιστηριακή αγορά από τον Μάιο.
Από την επενδυτική φρενίτιδα στη διόρθωση
Η έκρηξη των προηγούμενων μηνών είχε στηριχθεί στην προσδοκία ότι η τεχνητή νοημοσύνη, οι ημιαγωγοί και η ρομποτική θα αποτελούσαν τους νέους πυλώνες ανάπτυξης της κινεζικής οικονομίας.
Οι μετοχές που συνδέονται με την AI έχουν αποκτήσει πλέον τεράστιο βάρος στην αγορά. Σύμφωνα με στοιχεία της Goldman Sachs που επικαλείται το Reuters, αντιπροσωπεύουν περίπου 42% της συνολικής χρηματιστηριακής αξίας των κινεζικών αγορών και του Χονγκ Κονγκ και περίπου 57% του συνολικού τζίρου.
Αυτό σημαίνει ότι οποιαδήποτε σοβαρή διόρθωση στον συγκεκριμένο κλάδο μεταφέρεται σχεδόν αμέσως στο σύνολο της αγοράς.
«Η χρηματιστηριακή αγορά εξελίχθηκε αργότερα σε μια κερδοσκοπική, τρελή ανοδική αγορά. Και τώρα βλέπουμε τη φούσκα να σκάει», δήλωσε ο διαχειριστής κεφαλαίων Dong Baozhen.
Οι πρωταγωνιστές της άνθησης της ΑΙ μετρούν βαριές απώλειες
Χαρακτηριστικό παράδειγμα είναι η Unitree, μία από τις πιο προβεβλημένες κινεζικές εταιρείες ρομποτικής.
Όπως σημειώνουν τόσο το Reuters όσο και ο Guardian, η μετοχή της έχει χάσει περίπου τη μισή αξία της από την είσοδό της στο χρηματιστήριο τον Αύγουστο. Το ενδιαφέρον των μικροεπενδυτών ήταν αρχικά τεράστιο, καθώς η δημόσια εγγραφή είχε υπερκαλυφθεί κατά χιλιάδες φορές.
Σημαντικές απώλειες έχουν καταγράψει επίσης εταιρείες ημιαγωγών όπως οι CXMT, MetaX Integrated Circuits και Moore Threads Technology, οι οποίες είχαν εκτοξευθεί κατά την είσοδό τους στο χρηματιστήριο αλλά έκτοτε έχουν υποχωρήσει αισθητά.
Το Reuters επισημαίνει ότι ακόμη και μετά τη μεγάλη πτώση οι αποτιμήσεις παραμένουν ιδιαίτερα υψηλές. Ο STAR 50 εξακολουθεί να διαπραγματεύεται περίπου στις 100 φορές τα προηγούμενα κέρδη, ενώ πριν από τη διόρθωση είχε φτάσει σχεδόν τις 250 φορές. Για σύγκριση, ο Nasdaq 100 κινείται περίπου στις 30 φορές τα κέρδη.
Το μεγάλο πρόβλημα: Η τεχνολογία δεν μετατρέπεται εύκολα σε κέρδη
Το Πεκίνο έχει διοχετεύσει σημαντικούς πόρους στον κλάδο, μεταξύ άλλων μέσω ενός κρατικά υποστηριζόμενου επενδυτικού ταμείου ύψους 60 δισ. γουάν για την τεχνητή νοημοσύνη.
Ωστόσο, όπως γράφει ο Guardian, οι Κινέζοι καταναλωτές παραμένουν ιδιαίτερα συγκρατημένοι στις δαπάνες τους, γεγονός που δυσκολεύει πολλές εταιρείες τεχνολογίας να μετατρέψουν την ταχεία ανάπτυξη και τις κρατικές επενδύσεις σε πραγματική κερδοφορία.
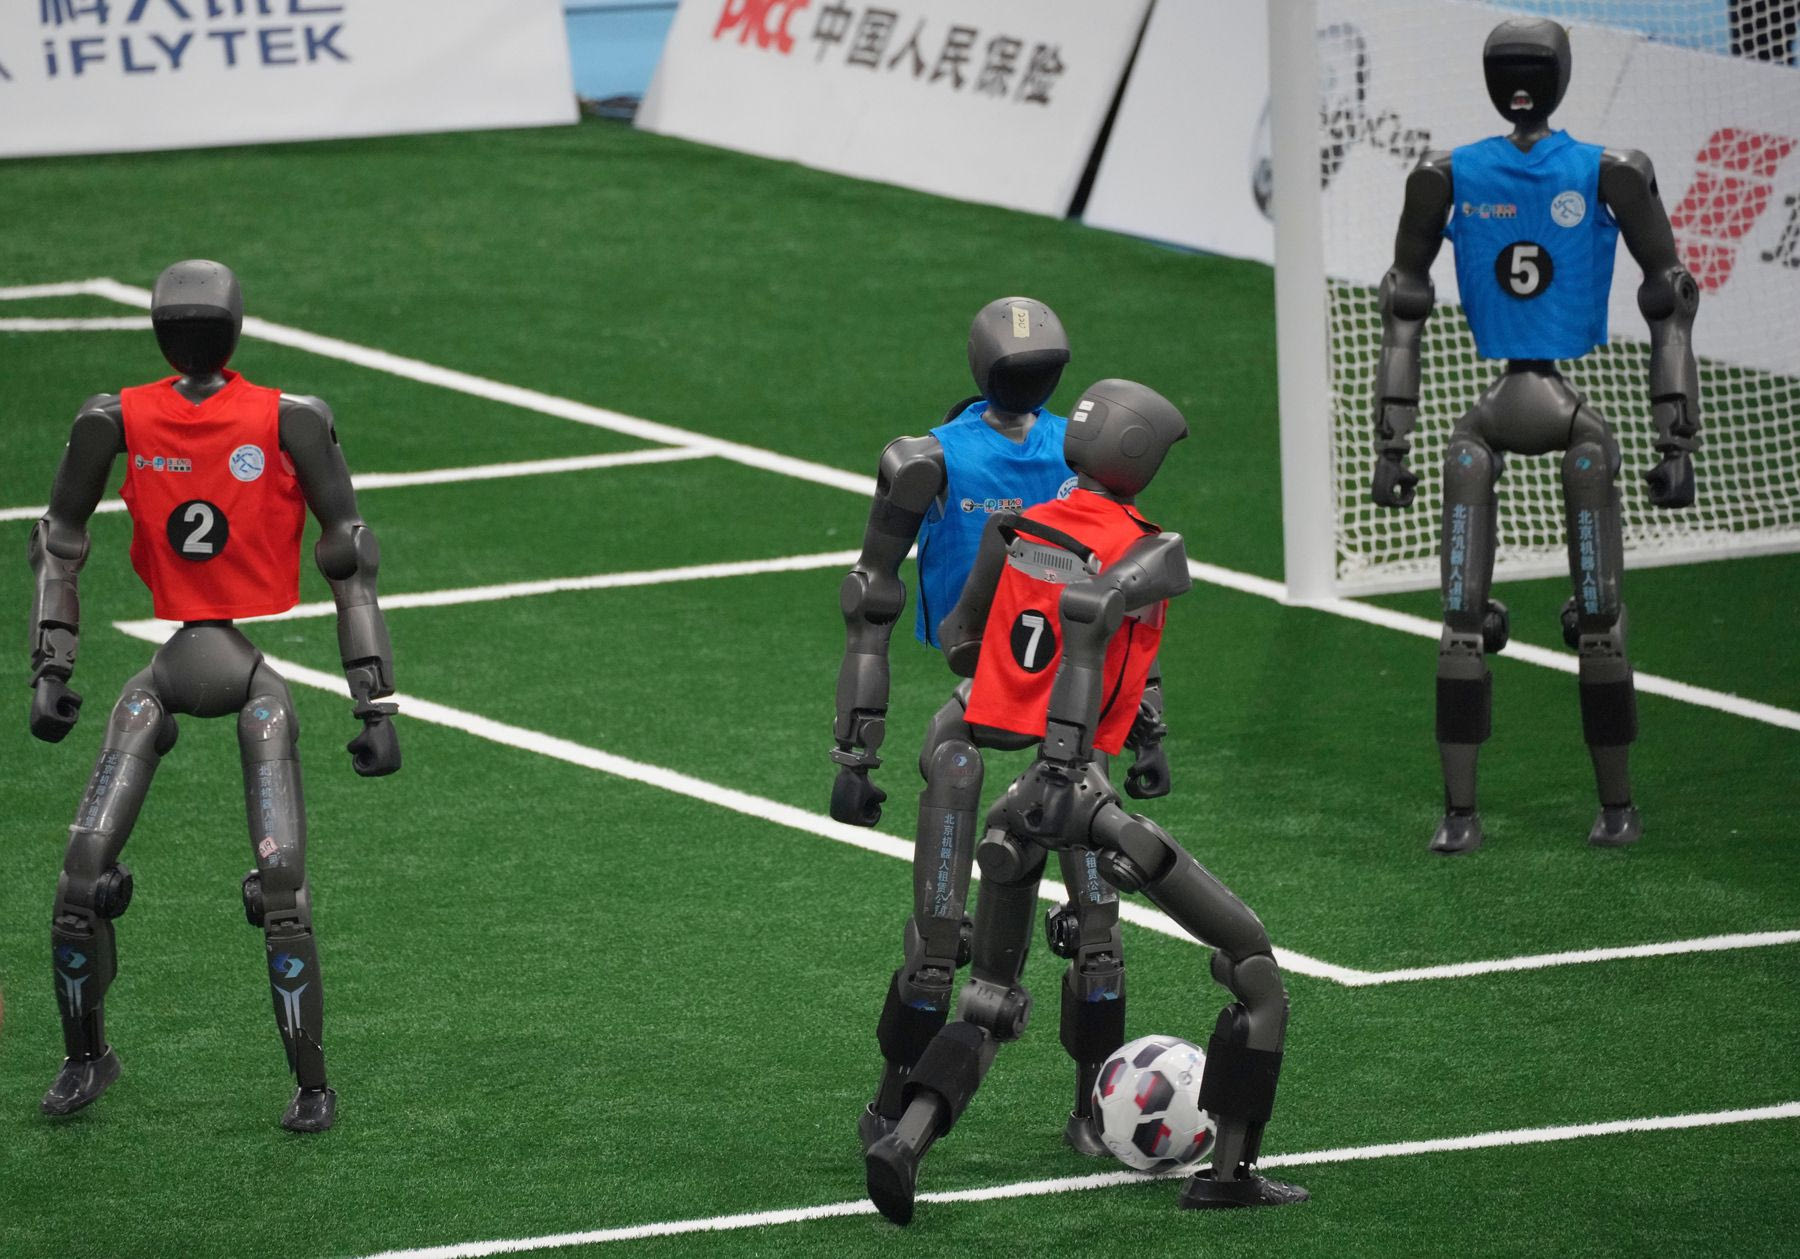
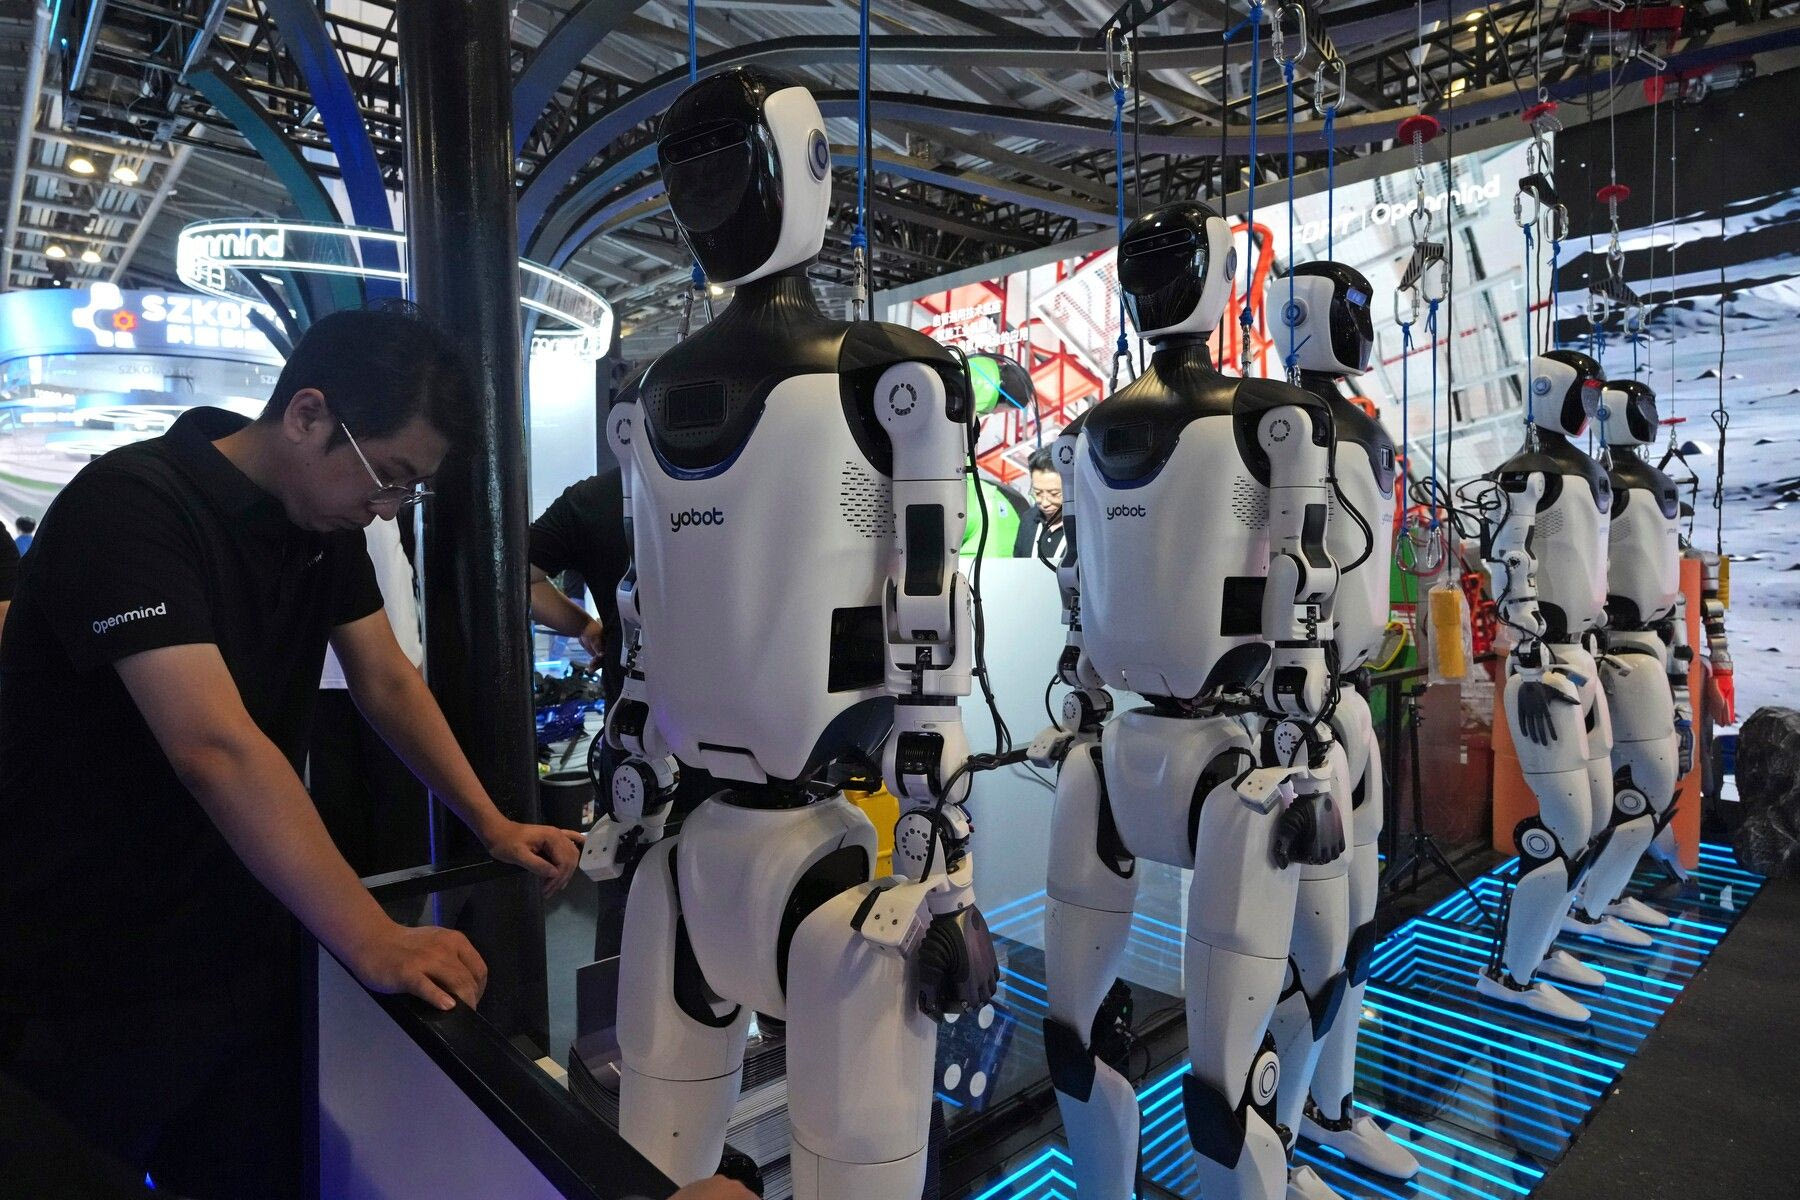
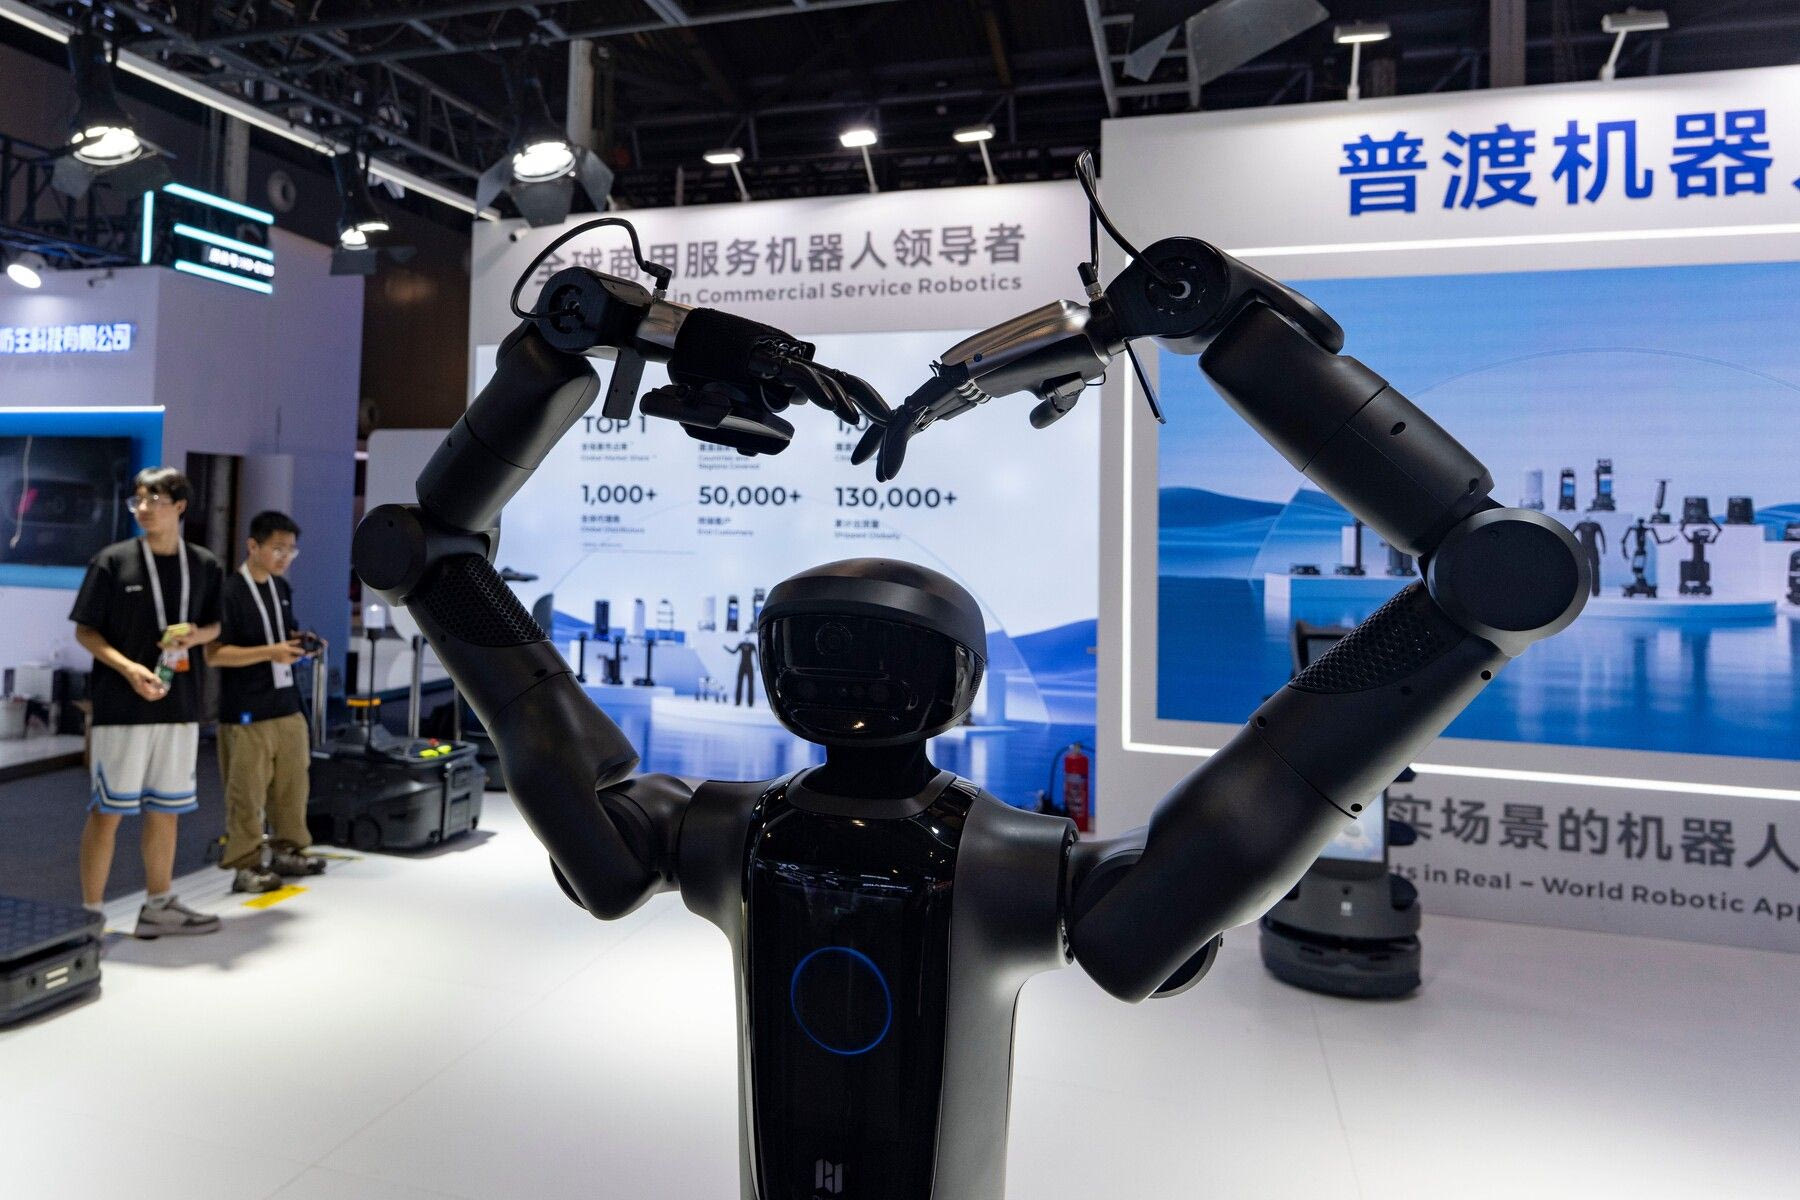
Ιδιαίτερα χαρακτηριστική είναι η περίπτωση της ρομποτικής.
Η Κίνα έχει επενδύσει σημαντικά στα ανθρωποειδή ρομπότ και στη λεγόμενη embodied AI, θεωρώντας ότι η τεχνολογία αυτή μπορεί να βοηθήσει ακόμη και στην αντιμετώπιση του δημογραφικού προβλήματος και της συρρίκνωσης του εργατικού δυναμικού.
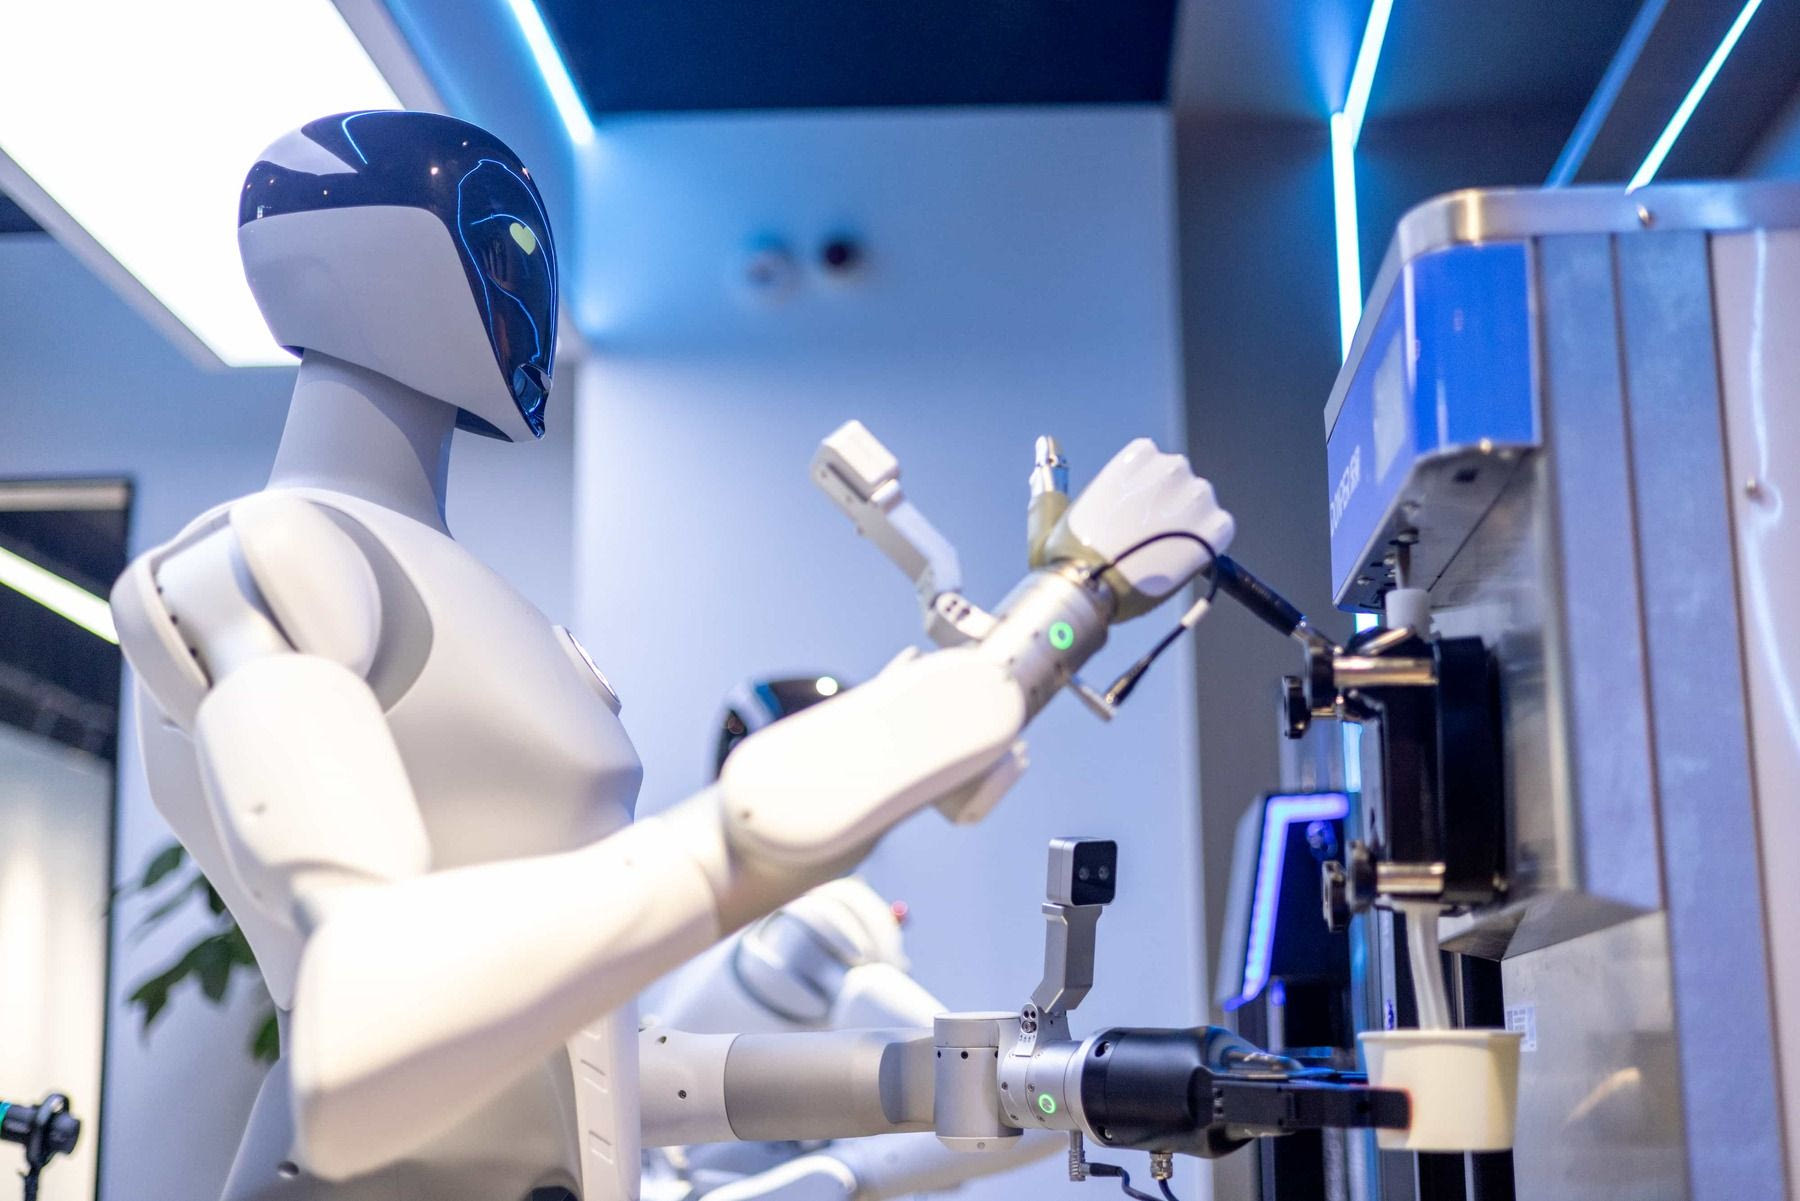
Όμως, η σημερινή ζήτηση προέρχεται κυρίως από κρατικές υπηρεσίες και ερευνητικά ιδρύματα και όχι από τους απλούς καταναλωτές. Τα ανθρωποειδή ρομπότ και τα ρομποτικά σκυλιά εξακολουθούν να είναι ακριβά και να έχουν περιορισμένη πρακτική χρησιμότητα για ένα μέσο νοικοκυριό.
Οι αμερικανικοί περιορισμοί αυξάνουν την πίεση
Ένας ακόμη παράγοντας που επιβαρύνει το κλίμα είναι η πιθανότητα νέων περιορισμών στις εξαγωγές κινεζικής τεχνολογίας.
Το Reuters σημειώνει ότι οι υψηλές αποτιμήσεις, οι φορολογικές υποχρεώσεις αλλά και ο φόβος ότι οι ΗΠΑ ή άλλες χώρες θα απαγορεύσουν κινεζικό εξοπλισμό στα data centers βρίσκονται μεταξύ των παραγόντων που τροφοδότησαν το sell-off.
Η «αργή bull market» που ήθελε το Πεκίνο
Η μεγάλη πτώση αποτελεί ταυτόχρονα πρόβλημα και για την οικονομική στρατηγική του Πεκίνου.
Οι κινεζικές αρχές είχαν επιχειρήσει να δημιουργήσουν μια περισσότερο σταθερή, μακροχρόνια ανοδική αγορά, αποφεύγοντας τους έντονους κύκλους φούσκας και κατάρρευσης που έχουν χαρακτηρίσει το παρελθόν.
Όπως σημειώνει το Reuters, οι αρχές προσπάθησαν να περιορίσουν τη μόχλευση και το high-frequency trading, ενώ κρατικά επενδυτικά κεφάλαια προχωρούσαν ακόμη και σε πωλήσεις κατά τη διάρκεια έντονων ανοδικών κινήσεων, ώστε να συγκρατήσουν την αγορά.
Η νέα διόρθωση, όμως, δείχνει πόσο δύσκολο είναι να ελεγχθεί η επενδυτική φρενίτιδα όταν ένας κλάδος μετατρέπεται σε κυρίαρχο αφήγημα.
Έσκασε η κινεζική φούσκα της AI;
Παρά τις μεγάλες απώλειες, η εικόνα δεν είναι απολύτως αρνητική.
Το Reuters σημειώνει ότι ορισμένοι θεσμικοί επενδυτές θεωρούν πως η μεγάλη πτώση δημιουργεί πλέον ευκαιρίες. Τα ασιατικά funds εξακολουθούν συνολικά να διατηρούν αυξημένη έκθεση στην Κίνα, ενώ Goldman Sachs και BNP Paribas εντοπίζουν επιλεκτικές επενδυτικές ευκαιρίες σε κινεζικές εταιρείες τεχνητής νοημοσύνης.
Ο Guardian καταγράφει επίσης ότι εξακολουθεί να υπάρχει αισιοδοξία σε ορισμένους τομείς, όπως η βασική έρευνα στην AI και οι δορυφορικές τεχνολογίες, όπου η στρατηγική ή στρατιωτική σημασία τους θεωρείται εγγύηση μακροχρόνιας κρατικής υποστήριξης.
Ωστόσο, η μεγάλη πτώση έχει ήδη μεταβάλει το κλίμα.
Το ερώτημα πλέον δεν είναι αν η Κίνα θα συνεχίσει να επενδύει στην τεχνητή νοημοσύνη — αυτό θεωρείται δεδομένο. Είναι αν οι τεράστιες επενδύσεις, οι υψηλές αποτιμήσεις και η κρατική στήριξη μπορούν τελικά να μετατραπούν σε βιώσιμη ζήτηση και πραγματικά κέρδη.
Ή, όπως το έθεσε χαρακτηριστικά ένας Κινέζος διαχειριστής κεφαλαίων στο Reuters: «Όλες οι φούσκες, αναπόφευκτα, σκάνε».