Data centers: Επενδύσεις 10 δισ. ευρώ αναζητούν ηλεκτρικό χώρο
Διαβάζεται σε 10'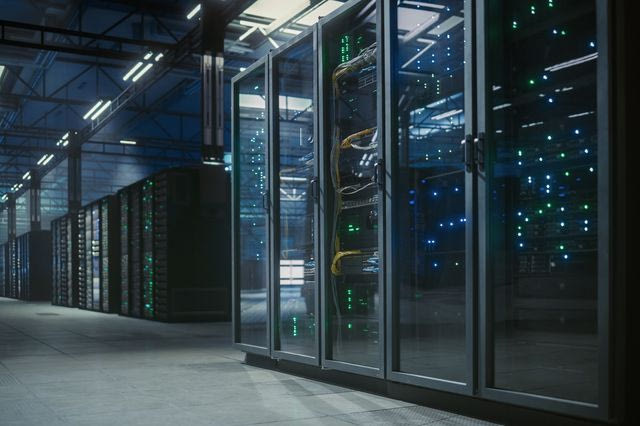
Το κρίσιμο ερώτημα είναι εάν οι ενεργειακές υποδομές και το ρυθμιστικό πλαίσιο θα μπορέσουν να ακολουθήσουν τον ρυθμό ανάπτυξης που φιλοδοξεί να αποκτήσει η ελληνική αγορά.
- 12 Νοεμβρίου 2026 07:12
Η διαθεσιμότητα ηλεκτρικής ισχύος και οι όροι πρόσβασης στα δίκτυα αναδεικνύονται σε καθοριστικούς παράγοντες για την ανάπτυξη των data centers στην Ελλάδα. Παρά το επενδυτικό ενδιαφέρον που εκτιμάται ότι μπορεί να φτάσει τα 10 δισ. ευρώ, η μετάβαση από τον σχεδιασμό στην υλοποίηση προϋποθέτει επαρκή ηλεκτρικό χώρο, σαφές ρυθμιστικό πλαίσιο και βιώσιμο κόστος ηλεκτροδότησης.
Το ζήτημα αποκτά, μάλιστα, ιδιαίτερη βαρύτητα καθώς η ζήτηση για νέες ψηφιακές υποδομές αυξάνεται, ενώ τα αιτήματα σύνδεσης στο ηλεκτρικό σύστημα έχουν ήδη διαμορφωθεί σε ιδιαίτερα υψηλά επίπεδα. Για την αγορά, το ζητούμενο δεν είναι μόνο να εξασφαλιστεί χώρος στο δίκτυο, αλλά και να διαμορφωθούν όροι που θα επιτρέψουν στα ώριμα επενδυτικά σχέδια να προχωρήσουν χωρίς δυσανάλογες οικονομικές επιβαρύνσεις.
Στο μεταξύ, σήμερα, οι επενδύσεις σε εγκαταστάσεις που βρίσκονται σε λειτουργία ή κατασκευάζονται προσεγγίζουν το 1 δισ. ευρώ, σύμφωνα με όσα ανέφερε ητο ΔΣ της Ελληνικής Ένωσης Κατασκευαστών και Λειτουργών Κέντρων Δεδομένων (GRDCA) σε δημσοιογραφική εκδήλωση την Τετάρτη το απόγευμα. Η επόμενη περίοδος, μάλιστα, θεωρείται κρίσιμη, καθώς οι σχεδιαζόμενες επεκτάσεις συναντούν τις αλλαγές στο πλαίσιο χορήγησης όρων σύνδεσης και δέσμευσης ηλεκτρικής ισχύος.
Στην ενημερωτική εκδήλωση της Ένωσης. επίσης, αναδείχθηκε η ανάγκη να ξεκαθαρίσει το τοπίο ως προς τη διαχείριση της διαθέσιμης χωρητικότητας. Δηλαδή, από τη μία πλευρά, ζητείται αυστηρότερος έλεγχος των αιτημάτων που δεν συνοδεύονται από ουσιαστική επενδυτική πρόοδο και, από την άλλη, διασφάλιση σταθερών όρων για όσους έχουν προχωρήσει στον σχεδιασμό και την υλοποίηση των έργων τους.
Από τα 30 MW στα 250 MW: Η επόμενη ημέρα της αγοράς
Η ελληνική αγορά, πάντως, των data centers βρίσκεται ακόμη σε πρώιμο στάδιο συγκριτικά με τις μεγαλύτερες ευρωπαϊκές αγορές. Η συνολική ισχύς που αντιστοιχεί στον εξοπλισμό πληροφορικής των εγκαταστάσεων που λειτουργούν σήμερα εκτιμήθηκε κατά τη διάρκεια της εκδήλωσης σε περίπου 30 MW.
Πρόκειται για το IT load, δηλαδή την ισχύ που καταναλώνουν οι servers και ο υπόλοιπος εξοπλισμός πληροφορικής. Δεν ταυτίζεται, βέβαια, με τη συνολική ισχύ που απαιτείται από το ηλεκτρικό σύστημα, καθώς σε αυτήν προστίθενται τα φορτία ψύξης και οι υπόλοιπες ηλεκτρομηχανολογικές υποδομές.
Οι προοπτικές επέκτασης, ωστόσο, είναι σημαντικές. Σύμφωνα, δε, με τις εκτιμήσεις που παρουσιάστηκαν, το IT load θα μπορούσε να διαμορφωθεί στην περιοχή των 250 MW μέσα στην επόμενη τριετία έως πενταετία, με τον ορίζοντα των πέντε ετών να θεωρείται πιθανότερος.
Αντίστοιχα, η εκτίμηση για επενδυτικό ενδιαφέρον έως 10 δισ. ευρώ αποτυπώνει τη δυνητική δυναμική της αγοράς και όχι κεφάλαια που έχουν ήδη δεσμευθεί για συγκεκριμένα έργα. Η διάκριση μεταξύ λειτουργουσών εγκαταστάσεων, έργων υπό κατασκευή, ανακοινωμένων σχεδίων και αιτημάτων σύνδεσης είναι απαραίτητη για την αποτίμηση της πραγματικής επενδυτικής δραστηριότητας.
Αιτήματα 11 GW για σύνδεση: Η πρόκληση της διαθέσιμης χωρητικότητας
Επίσης, ένα από τα βασικά ζητήματα που ανέδειξε η GRDCA είναι ο όγκος των αιτημάτων για πρόσβαση στο ηλεκτρικό δίκτυο, ο οποίος προσεγγίζει τα 11 GW.
Το μέγεθος αυτό είναι πολλαπλάσιο της σημερινής δυναμικότητας των εγκαταστάσεων που λειτουργούν στην Ελλάδα. Ωστόσο, δεν θα πρέπει να εκλαμβάνεται ως ισοδύναμο πραγματικής ζήτησης ή ως ένδειξη ότι όλα τα συγκεκριμένα έργα θα υλοποιηθούν.
Στη λίστα περιλαμβάνονται επενδυτικά σχέδια με διαφορετικό βαθμό προετοιμασίας. Η δέσμευση ηλεκτρικής χωρητικότητας από έργα που δεν προχωρούν μπορεί, όμως, να δημιουργήσει πρόσθετους περιορισμούς, στερώντας διαθέσιμο χώρο από επενδύσεις που βρίσκονται πιο κοντά στην κατασκευή.Για τον λόγο αυτό, η Ένωση ζητά την καθιέρωση αντικειμενικών και ελέγξιμων προϋποθέσεων ωριμότητας, καθώς και μεγαλύτερη διαφάνεια σχετικά με την πραγματικά διαθέσιμη ισχύ.
Παράλληλα, επισημαίνει ότι η διαδικασία αδειοδότησης και σύνδεσης θα πρέπει να ακολουθεί τα διαδοχικά στάδια ανάπτυξης ενός έργου. Οι επενδυτές, σύμφωνα με την προσέγγισή της, δεν θα πρέπει να καλούνται να εξασφαλίσουν εγκρίσεις ή να αναλάβουν δεσμεύσεις που αντιστοιχούν σε μεταγενέστερα στάδια, όταν ακόμη δεν είναι εφικτό να τις εκπληρώσουν.
Ειδικό κεφάλαιο αποτελεί και η ανάπτυξη των εγκαταστάσεων σε διαδοχικές φάσεις. Τα data centers δεν ενεργοποιούν απαραίτητα το σύνολο της προβλεπόμενης ισχύος από την πρώτη ημέρα, αλλά μπορούν να αυξάνουν σταδιακά τη δυναμικότητά τους ανάλογα με τη ζήτηση. Η GRDCA ζητά να προβλέπεται αυτή η δυνατότητα χωρίς να τίθεται σε κίνδυνο η προτεραιότητα σύνδεσης, με συντονισμένη αντιμετώπιση από τον ΔΕΔΔΗΕ και τον ΑΔΜΗΕ.
Τέλος 15.000 ευρώ ανά MW και εγγυητικές: Οι οικονομικές ενστάσεις
Σημαντικό μέρος των παρατηρήσεων της Ένωσης, παράλληλα, αφορά τις οικονομικές υποχρεώσεις που προβλέπονται στο υπό συζήτηση νομοθετικό πλαίσιο για τη δέσμευση ηλεκτρικού χώρου.
Ειδικότερα, η GRDCA εκφράζει αντίθεση στην επιβολή ετήσιου τέλους 15.000 ευρώ ανά MW. Όπως υπολογίζει, σε μια εγκατάσταση ισχύος 100 MW η συγκεκριμένη ρύθμιση συνεπάγεται ετήσια επιβάρυνση 1,5 εκατ. ευρώ, ακόμη και για ισχύ που δεν έχει ενεργοποιηθεί.Η θέση της είναι ότι το τέλος δεν συνδέεται με την πραγματική πρόοδο μιας επένδυσης και δημιουργεί ένα σταθερό λειτουργικό βάρος πριν ακόμη αρχίσει η αξιοποίηση της δεσμευμένης ισχύος. Για τον λόγο αυτό ζητά την κατάργησή του.
Ενστάσεις διατυπώνονται και για την εγγυητική επιστολή ύψους 200.000 ευρώ ανά MW. Η Ένωση προτείνει να επανεξεταστεί το ύψος της, να προβλέπεται σταδιακή μείωσή της καθώς ολοκληρώνονται συγκεκριμένα ορόσημα του έργου και να εξεταστεί η αποδοχή εταιρικών εγγυήσεων.
Ζητά ακόμη να μην ενεργοποιούνται οι εγγυήσεις σε περιπτώσεις όπου η καθυστέρηση δεν οφείλεται στον επενδυτή ή όταν αφορά ισχύ που έχει ήδη τεθεί σε λειτουργία.
Στις διεκδικήσεις της περιλαμβάνονται επίσης η προστασία των όρων που έχουν ήδη χορηγηθεί μέσω Προσφορών και Συμβάσεων Σύνδεσης, καθώς και η επανεξέταση του τρόπου με τον οποίο κατανέμεται το κόστος σύνδεσης και ανάπτυξης των ανάντη δικτυακών υποδομών.
Κοινός παρονομαστής των παρεμβάσεων είναι η ανάγκη να μην αλλάζουν οι οικονομικοί όροι με τρόπο που επηρεάζει τον αρχικό σχεδιασμό και τη δυνατότητα χρηματοδότησης έργων με μεγάλο χρόνο υλοποίησης και απόσβεσης.
Η υποχρέωση για 60% από νέες ΑΠΕ και το ζήτημα της ηλέκτρισης
Σημαντικό σημείο τριβής, παράλληλα, αποτελεί και η πρόβλεψη για κάλυψη του 60% των αναγκών από νέα έργα ανανεώσιμων πηγών ενέργειας πριν από την ηλεκτροδότηση των εγκαταστάσεων, όπως αποτυπώνεται στην παρουσίαση της GRDCA.
Η Ένωση θεωρεί, μάλιστα, ότι η συγκεκριμένη απαίτηση μπορεί να δημιουργήσει χρονική εξάρτηση μεταξύ δύο διαφορετικών επενδύσεων: της κατασκευής του data center και της ανάπτυξης της νέας μονάδας ΑΠΕ που θα καλύπτει μέρος της κατανάλωσής του.
Σε περίπτωση, δε, που το ενεργειακό έργο καθυστερήσει λόγω αδειοδοτικών, κατασκευαστικών ή άλλων προβλημάτων, υπάρχει κίνδυνος να μετατεθεί και η ηλέκτριση της ψηφιακής υποδομής.
Ως εναλλακτική, η GRDCA εισηγείται η υποχρέωση να υπολογίζεται με βάση την πραγματική κατανάλωση και όχι το σύνολο της δεσμευμένης ισχύος, ενώ ζητά μεταβατικό διάστημα 18 έως 24 μηνών. Επιπλέον, προτείνει να αναγνωρίζονται διαφορετικά εργαλεία προμήθειας πράσινης ενέργειας, όπως οι διμερείς συμβάσεις αγοράς ηλεκτρικής ενέργειας (PPAs), οι εγγυήσεις προέλευσης και η αποθήκευση.
Στο ίδιο πλαίσιο, ιδιαίτερη έμφαση δόθηκε στον ρόλο των συστημάτων αποθήκευσης. Οι μπαταρίες μπορούν να συμβάλουν στην καλύτερη αξιοποίηση της παραγωγής από φωτοβολταϊκά, περιορίζοντας τις απώλειες ενέργειας σε περιόδους υψηλής παραγωγής και ενισχύοντας την ευελιξία του ηλεκτρικού συστήματος.
Η ανάπτυξη των data centers συνδέεται, επομένως, όχι μόνο με την αύξηση της εγκατεστημένης ισχύος ΑΠΕ, αλλά και με την ικανότητα του συστήματος να διαχειρίζεται αποτελεσματικά την παραγωγή και τη ζήτηση.
Η χωροθέτηση των data centers και ο ρόλος των ενεργειακών υποδομών
Βέβαια, η εξασφάλιση ηλεκτρικού χώρου αποτελεί βασικό κριτήριο χωροθέτησης, δεν είναι όμως το μοναδικό. Η επιλογή της περιοχής επηρεάζεται επίσης από την πρόσβαση σε τηλεπικοινωνιακά δίκτυα, την εγγύτητα προς τους τελικούς χρήστες και τις απαιτήσεις απόκρισης των ψηφιακών υπηρεσιών.
Αυτοί οι παράγοντες εξηγούν σε σημαντικό βαθμό τη συγκέντρωση επενδυτικού ενδιαφέροντος στην Αττική και γύρω από μεγάλα επιχειρηματικά κέντρα. Ειδικότερα, για εφαρμογές που απαιτούν χαμηλή καθυστέρηση στη μεταφορά δεδομένων και συνεχή επικοινωνία μεταξύ συστημάτων, η γεωγραφική απόσταση έχει άμεση επιχειρησιακή σημασία.
Από την άλλη πλευρά, εγκαταστάσεις μεγαλύτερης κλίμακας ή εξειδικευμένης χρήσης μπορούν να ακολουθήσουν διαφορετικά μοντέλα χωροθέτησης, δίνοντας μεγαλύτερη βαρύτητα στην ενεργειακή τροφοδοσία, στην έκταση του διαθέσιμου χώρου και στις δυνατότητες μελλοντικής επέκτασης.
Η πρόκληση, προφανώς, για τον ενεργειακό σχεδιασμό είναι να συνδυαστούν οι ανάγκες των επενδυτών με τις δυνατότητες των δικτύων και τον προγραμματισμό των αναγκαίων ενισχύσεων.
Ενεργειακή κατανάλωση, νερό και θόρυβος στο επίκεντρο
Στο μεταξύ, η ενεργειακή διάσταση των data centers συνοδεύεται και από ερωτήματα σχετικά με το περιβαλλοντικό τους αποτύπωμα. Στην παρουσίασή της, η GRDCA επιχείρησε να αποτυπώσει τις πραγματικές συνθήκες λειτουργίας των ελληνικών εγκαταστάσεων, δίνοντας στοιχεία για την κατανάλωση ηλεκτρικής ενέργειας, τη χρήση νερού και τον θόρυβο.
Σύμφωνα με τα στοιχεία που επικαλέστηκε, η κατανάλωση ηλεκτρικής ενέργειας των data centers στην Ελλάδα διαμορφώθηκε σε περίπου 65 GWh το 2024, ποσοστό που αντιστοιχεί περίπου στο 0,1% της συνολικής ετήσιας κατανάλωσης της χώρας.
Σε ένα μελλοντικό σενάριο, μάλιστα, όπου το IT load θα φτάσει τα 200–250 MW, το μερίδιο της κατανάλωσης θα μπορούσε να προσεγγίσει το 1%, ανάλογα με την έκταση και την ένταση λειτουργίας των εγκαταστάσεων.
Σε ό,τι αφορά το νερό, η Ένωση αναφέρει ότι οι περισσότερες εγκαταστάσεις στην Ελλάδα βασίζονται σε τεχνολογίες αερόψυξης και συστήματα κλειστού κυκλώματος, περιορίζοντας σημαντικά την ανάγκη κατανάλωσης νερού για ψυκτικούς σκοπούς. Σε κάθε περίπτωση, η περιβαλλοντική αξιολόγηση θα πρέπει να λαμβάνει υπόψη την τεχνολογία που χρησιμοποιείται και τις ιδιαίτερες συνθήκες κάθε περιοχής.
Αντίστοιχα, για τον περιορισμό του θορύβου καθοριστικό ρόλο έχουν ο σχεδιασμός των εγκαταστάσεων, τα κατάλληλα συστήματα ηχομόνωσης και οι μετρήσεις κατά τη λειτουργία τους. Η ενημέρωση των τοπικών κοινωνιών και η αντιμετώπιση πιθανών επιπτώσεων αποτελούν σημαντικές παραμέτρους για την κοινωνική αποδοχή των επενδύσεων.
Η ενεργειακή επάρκεια ως προϋπόθεση για τον ψηφιακό κόμβο
Η ανάπτυξη των data centers, πάντως, μπορεί να δημιουργήσει ένα ευρύτερο οικονομικό οικοσύστημα, με δραστηριότητες που εκτείνονται πέρα από την κατασκευή και τη λειτουργία των ίδιων των εγκαταστάσεων.
Οι ανάγκες σε ηλεκτρομηχανολογικό εξοπλισμό, συστήματα ψύξης, συντήρηση, κυβερνοασφάλεια, υπηρεσίες cloud και εξειδικευμένο προσωπικό δημιουργούν πεδίο ανάπτυξης για εγχώριες επιχειρήσεις και νέες θέσεις εργασίας.
Παράλληλα, η διαθεσιμότητα καταρτισμένων μηχανικών και τεχνικών αποτελεί κρίσιμο παράγοντα για την υποστήριξη της αγοράς. Οι απαιτήσεις καλύπτουν ένα ευρύ φάσμα ειδικοτήτων, από τα ηλεκτρικά και μηχανολογικά συστήματα έως την ψύξη, την ασφάλεια και τη διαχείριση των ψηφιακών υποδομών.
Για την Ελλάδα, παράλληλα, η διεκδίκηση ρόλου περιφερειακού ψηφιακού κόμβου περνά αναπόφευκτα και μέσα από τον ενεργειακό σχεδιασμό. Η δυνατότητα φιλοξενίας περισσότερων δεδομένων, υπηρεσιών cloud και εφαρμογών τεχνητής νοημοσύνης, όπως όμως τονίστηκε. προϋποθέτει ένα ηλεκτρικό σύστημα που θα μπορεί να εξυπηρετεί νέα μεγάλα φορτία, χωρίς να δημιουργούνται πρόσθετες πιέσεις στην ασφάλεια εφοδιασμού και στη λειτουργία των δικτύων.