Χωρίς δραστικές αλλαγές κατατίθεται ο νόμος για τους δανειολήπτες
Τι προβλέπει το νομοσχέδιο για τα δάνεια. Η πρώτη κατοικία,η ρύθμιση των οφειλών,η διαγραφή από τον Τειρεσία.
- 09 Δεκεμβρίου 2009 21:55
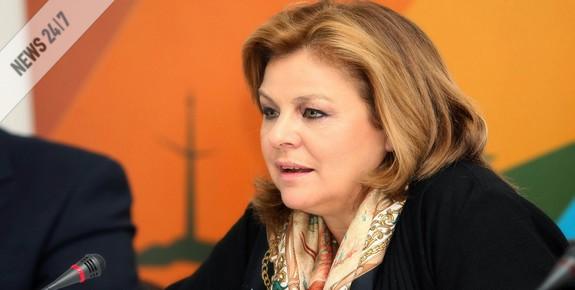
Οριστικά τροποποιημένο μετά τη δημόσια διαβούλευση παρουσίασε η Λ.Κατσέλη το νομοσχέδιο για τους δανειολήπτες, ενώ κατέθεσε και τα στοιχεία που αφορούν τα δάνεια και από τα οποία προκύπτει η δραματική αύξηση όσων βρίσκονται σε κατάσταση στάσης πληρωμής. Όπως ανέφερε μέσα σε ένα χρόνο, οι ληξιπρόθεσμες οφειλές των νοικοκυριών για καταναλωτικά δάνεια προς τις τράπεζες έχουν αυξηθεί κατά 70%. Συγκεκριμένα, στις 30/09/2008 τα δάνεια έφθαναν ήταν 33,9 δισ. ευρώ, εκ των οποίων σε καθυστέρηση ήταν το 6,9% (2,3 δισ. ευρώ), ενώ στις 30/09/2009 ήταν 34,9 δις ευρώ, εκ των οποίων σε καθυστέρηση ήταν το 11,7% (4,1 δισ. ευρώ).
Το νομοσχέδιο προβλέπει:
Για τον Τειρεσία
Επανέρχονται σε 15, όπως και πριν το νέο νομοσχέδιο τα έτη τήρησης των αρχείων μη εξοφλημένων οφειλών από τις τράπεζες αντί για τα 10 που προβλέπονταν στην αρχική μορφή του νομοσχεδίου.
Για τα νοικοκυριά
-Τα στεγαστικά δάνεια θα εξακολουθούν μέχρι τη συζήτηση της αίτησης για αναστολή των διωκτικών μέτρων να εκτοκίζονται με το συμβατικό επιτόκιο και να εξυπηρετούνται με δόση ενήμερης οφειλής. Αυτό σημαίνει πως δεν παγώνει από την αρχή, δηλαδή από την κοινοποίηση της αίτησης, η οφειλή.
-Οι υπερχρεωμένοι που έχουν αποδεδειγμένη αδυναμία εξυπηρέτησης των χρεών τους μπορούν να ρυθμίσουν ένα μικρό μέρος αυτών και να απαλλαγούν από το υπόλοιπο με μηνιαίες καταβολές για 4 χρόνια και για τουλάχιστον το 10% των οφειλών τους. Το αρχικό σχέδιο δεν προσδιόριζε επακριβώς το χρονικό διάστημα και έκανε λόγο για 3 με 5 χρόνια.
-Τα Ειρηνοδικεία θα αναλάβουν τη διαδικασία των ρυθμίσεων. Η υπουργούς έχει ζητήσει και την πρόσληψη 80 νέων ειρηνοδικών για να αντιμετωπίσουν τον όγκο εργασίας.
Ρύθμιση χρεών φυσικών προσώπων
Δίνεται η δυνατότητα, μέσα από καθορισμένη δικαστική διαδικασία, σε όσους καταναλωτές έχουν διαπιστωμένη και μόνιμη αδυναμία να αποπληρώσουν τα χρέη τους, να τα ρυθμίσουν και να απαλλαγούν από αυτά, εξοφλώντας με ρεαλιστικούς με βάση το εισόδημά τους όρους ένα μέρος των χρεών που καθορίζεται από το Δικαστήριο και δεν μπορεί να είναι μικρότερο από το 10% των οφειλών.
Απαραίτητη προϋπόθεση για να συμβεί κάτι τέτοιο είναι να μην υφίστανται περιουσιακά στοιχεία και να μην επαρκούν τα τρέχοντα εισοδήματα του καταναλωτή για την ικανοποίηση των δανειακών υποχρεώσεων. Στην περίπτωση αυτή, ο οφειλέτης αναλαμβάνει την υποχρέωση να καταθέτει κάθε μήνα για 4 έτη μέρος του εισοδήματός του στους πιστωτές. Αν δεν τηρήσει τις υποχρεώσεις του δεν επέρχεται απαλλαγή από τα χρέη.
Σε τρία στάδια η ρύθμιση των χρεών
Η διαδικασία ρύθμισης χρεών περιλαμβάνει τρία στάδια. Στο πρώτο, το εξωδικαστικό, στάδιο επιδιώκεται ουσιαστικά η ρύθμιση των χρεών και η απαλλαγή του από το υπόλοιπο αυτών, με τη σύμφωνη γνώμη των πιστωτών και των πιστωτικών ιδρυμάτων. Στο δεύτερο στάδιο επιδιώκεται ο συμβιβασμός ενώπιον του Δικαστηρίου. Στο τρίτο στάδιο, και εφόσον δεν έχουν ευδοκιμήσει τα δύο προηγούμενα στάδια, επέρχεται δικαστική πλέον ρύθμιση χρεών με απαλλαγή από χρέη.
Προστασία της κύριας κατοικίας του οφειλέτη
Η κύρια κατοικία του οφειλέτη, κατά τη διαδικασία ρύθμισης και απαλλαγής από τα χρέη, προστατεύεται. Ο οφειλέτης μπορεί να ζητήσει την εξαίρεσή της από την περιουσία που ρευστοποιείται για την ικανοποίηση των πιστωτών, εφόσον δεν υπερβαίνει σε έκταση το προβλεπόμενο από τις ισχύουσες διατάξεις όριο αφορολόγητης απόκτησης πρώτης κατοικίας, προσαυξανόμενο κατά 30%.
Στην περίπτωση αυτή αναλαμβάνει την υποχρέωση να εξοφλήσει σε χρονικό διάστημα που δεν υπερβαίνει τα είκοσι έτη με περίοδο χάριτος και σε ευνοϊκούς όρους ποσό οφειλών μέχρι το 85% της εμπορικής αξίας του ακινήτου, όπως αυτή αποτιμάται από το Δικαστήριο.