Fourlis: Το στοίχημα των 800 εκατ. ευρώ και το στοίχημα της κερδοφορίας έως το 2029
Διαβάζεται σε 13'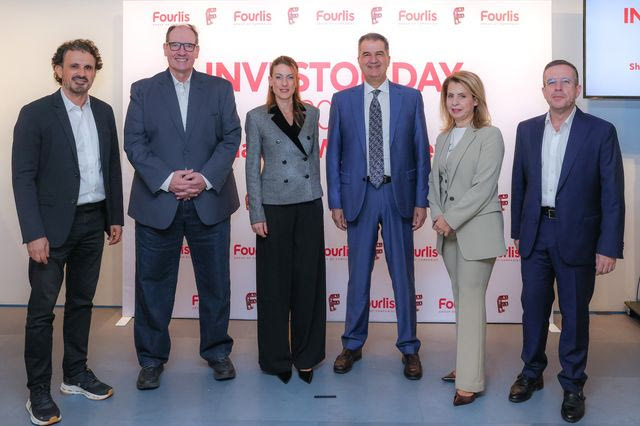
Νέα καταστήματα IKEA και Foot Locker, εξοικονόμηση κόστους 9,3 εκατ. ευρώ και αξιοποίηση του κέντρου διανομής στον Ασπρόπυργο στο επίκεντρο του σχεδίου ανάπτυξης. Το στοίχημα της Ρουμανίας.
- 21 Οκτωβρίου 2026 09:40
Ένα φιλόδοξο σχέδιο ανάπτυξης, με σαφείς οικονομικούς στόχους αλλά και σημαντικές προκλήσεις, καλείται να υλοποιήσει τα επόμενα τρία χρόνια ο όμιλος Fourlis. Με ορίζοντα το 2029, ο Βασίλης Φουρλής και η διοικητική ομάδα του ομίλου θέτουν ως στόχο την αύξηση των πωλήσεων στα 800 εκατ. ευρώ και την ενίσχυση των λειτουργικών κερδών στα 40-45 εκατ. ευρώ, επιχειρώντας να αλλάξουν την πορεία της κερδοφορίας μέσα από την επέκταση του δικτύου, την αναδιοργάνωση των δραστηριοτήτων και την αξιοποίηση κοινών υποδομών.
Το στοίχημα, ωστόσο, δεν περιορίζεται στην αύξηση του κύκλου εργασιών. Το κρίσιμο ζητούμενο είναι η ανάπτυξη να μεταφραστεί σε υψηλότερα περιθώρια κέρδους, χωρίς το λειτουργικό κόστος να ακολουθεί την ίδια ανοδική πορεία. Την ίδια στιγμή, η ζημιογόνος δραστηριότητα στη Ρουμανία εξακολουθεί να επιβαρύνει τα αποτελέσματα, με τη διοίκηση να αποκλείει, πάντως, το ενδεχόμενο αποχώρησης από την αγορά.
Συγκεκριμένα, στο πρώτο Investors Day του ομίλου, ο πρόεδρος Βασίλης Φουρλής και ο διευθύνων σύμβουλος Γιάννης Βασιλάκος παρουσίασαν τον οδικό χάρτη έως το 2029, αναλύοντας τις επενδύσεις, τις λειτουργικές αλλαγές και τις νέες ευκαιρίες που θα μπορούσαν να ενισχύσουν το επιχειρηματικό μοντέλο. Στο επίκεντρο βρίσκονται η ανάπτυξη μικρότερων καταστημάτων IKEA, η υπερδιπλάσια αύξηση του δικτύου Foot Locker, η αξιοποίηση του κέντρου διανομής της Inter IKEA στον Ασπρόπυργο και η δημιουργία μιας ενιαίας πλατφόρμας λιανικής, ικανής να υποστηρίξει τόσο τις υφιστάμενες αλυσίδες όσο και μελλοντικές συνεργασίες με διεθνή brands.
Η επιστροφή στην κερδοφορία περνά από το 2027
Το 2026, όπως αναφέρθηκε, αποτελεί μεταβατική χρονιά για τον όμιλο, καθώς στα αποτελέσματα θα ενσωματωθούν έκτακτες δαπάνες αναδιάρθρωσης ύψους 11 εκατ. ευρώ. Συγκεκριμένα, η διοίκηση τοποθετεί την ουσιαστική βελτίωση των επιδόσεων από το 2027, όταν τα λειτουργικά κέρδη αναμένεται να ανέλθουν στα 30-32 εκατ. ευρώ και το περιθώριο λειτουργικής κερδοφορίας να διαμορφωθεί στο 4,3%-4,7%, έναντι 2,3%-2,6% που προβλέπεται για το 2026.
Η ανοδική πορεία εκτιμάται ότι θα συνεχιστεί το 2028, με τα λειτουργικά κέρδη να διαμορφώνονται στα 33-37 εκατ. ευρώ και το περιθώριο στο 4,6%-5%. Για το 2029, ο στόχος ανεβαίνει στα 40-45 εκατ. ευρώ, με το περιθώριο λειτουργικής κερδοφορίας να φτάνει στο 5,1%-5,6%.
Η επίτευξη αυτών των επιδόσεων προϋποθέτει ότι η ανάπτυξη των πωλήσεων θα συνδυαστεί με τον περιορισμό των λειτουργικών δαπανών και τη σταδιακή ωρίμανση των νέων καταστημάτων. Πρόκειται για δύο παράγοντες που θα καθορίσουν εάν το επιχειρηματικό σχέδιο θα αποδώσει τα αναμενόμενα και εάν ο όμιλος θα καταφέρει να βελτιώσει ουσιαστικά την αποδοτικότητά του.
Πώς θα προστεθούν 155 εκατ. ευρώ στις πωλήσεις
Η μετάβαση προς τον στόχο των 800 εκατ. ευρώ στηρίζεται σε δύο βασικούς μοχλούς: την ενίσχυση των υφιστάμενων δραστηριοτήτων και τη διεύρυνση του δικτύου καταστημάτων.
Ειδικότερα, η οργανική ανάπτυξη αναμένεται να προσθέσει 85-95 εκατ. ευρώ στον κύκλο εργασιών κατά την επόμενη τριετία, ενώ η επέκταση του δικτύου προβλέπεται να συνεισφέρει επιπλέον 70-75 εκατ. ευρώ. Στον αντίποδα, το κλείσιμο καταστημάτων που δεν πληρούν τα κριτήρια αποδοτικότητας εκτιμάται ότι θα μειώσει τις πωλήσεις κατά περίπου 11 εκατ. ευρώ.
Η συνεισφορά των νέων σημείων πώλησης αντιστοιχεί περίπου στο 46% της πρόσθετης αύξησης των εσόδων που επιδιώκει ο όμιλος, γεγονός που αναδεικνύει τη βαρύτητα των επενδύσεων στην επέκταση του δικτύου. Η ανάπτυξη, ωστόσο, δεν θα είναι οριζόντια. Η στρατηγική προβλέπει αυστηρότερη αξιολόγηση των νέων επενδύσεων και μεγαλύτερη έμφαση σε μοντέλα καταστημάτων με χαμηλότερο κόστος και καλύτερες προοπτικές απόδοσης.
IKEA: Στροφή σε μικρότερα καταστήματα και νέες πόλεις
Στον κλάδο οικιακού εξοπλισμού, η IKEA αποτελεί βασικό πυλώνα της αναπτυξιακής στρατηγικής. Ο όμιλος επιδιώκει να αξιοποιήσει ένα μοντέλο μικρότερων καταστημάτων, το οποίο επιτρέπει την παρουσία της αλυσίδας σε πόλεις όπου η λειτουργία μεγάλων μονάδων δεν δικαιολογείται από το μέγεθος της αγοράς.
Η νέα προσέγγιση εστιάζει σε καταστήματα επιφάνειας 2.000-4.000 τ.μ., τα οποία μπορούν να προσφέρουν σημαντικό μέρος της εμπειρίας και της γκάμας ενός παραδοσιακού IKEA, απαιτώντας παράλληλα μικρότερη αρχική επένδυση και χαμηλότερο λειτουργικό κόστος.
«Έχουμε εντοπίσει το ιδανικό μέγεθος καταστήματος, το οποίο βρίσκεται μεταξύ 2.000 και 4.000 τετραγωνικών μέτρων. Γνωρίζουμε πλέον ότι αυτό το μοντέλο λειτουργεί αποτελεσματικά», ανέφερε ο επικεφαλής της IKEA, Πάνος Κατηφόρης, παρουσιάζοντας ως παράδειγμα το κατάστημα στη Φιλιππούπολη της Βουλγαρίας, το οποίο επεκτάθηκε από τα 1.000 στα 2.700 τ.μ.
Με βάση τον σχεδιασμό, έως το 2029 προβλέπεται να λειτουργήσουν πέντε νέα καταστήματα αυτού του τύπου, κυρίως σε μικρότερες πόλεις της Ελλάδας, της Βουλγαρίας και της Κύπρου. Η διοίκηση εκτιμά ότι το περιθώριο περαιτέρω ανάπτυξης είναι μεγαλύτερο, με βασικό περιορισμό την εξεύρεση κατάλληλων ακινήτων.
Η εμπειρία από μικρότερες μονάδες έχει οδηγήσει, πάντως, σε συγκεκριμένα συμπεράσματα. «Τα καταστήματα μικρότερα των 2.000 τετραγωνικών μέτρων δεν μπορούν να προσφέρουν την ίδια εμπειρία. Το έχουμε δοκιμάσει και δεν λειτούργησε», σημείωσε ο Πάνος Κατηφόρης, εξηγώντας ότι το νέο μοντέλο επιχειρεί να ισορροπήσει ανάμεσα στην επαρκή ποικιλία προϊόντων και την οικονομική αποδοτικότητα.
Συνολικά, η διοίκηση σχεδιάζει να αυξήσει τα σημεία πώλησης του ομίλου από 166 σήμερα σε 210 έως το τέλος του 2029, με την επέκταση να συνοδεύεται από αυστηρότερη αξιολόγηση της απόδοσης κάθε νέας επένδυσης.
Foot Locker: Στόχος τα 45 καταστήματα και άνοιγμα στην Κύπρο
Σημαντικό μερίδιο στην αναπτυξιακή προσπάθεια αναμένεται να έχει και η Foot Locker. Το δίκτυο της αλυσίδας αθλητικών ειδών σχεδιάζεται να αυξηθεί από 21 καταστήματα σήμερα σε 45 έως το 2029, υπερδιπλασιάζοντας την παρουσία της στις αγορές όπου δραστηριοποιείται ο όμιλος.
Το επόμενο βήμα είναι η είσοδος στην Κύπρο, η οποία προγραμματίζεται για το δεύτερο τρίμηνο του 2027. Παράλληλα, στο πλάνο βρίσκεται η επέκταση στην Κροατία, όπου εκτιμάται ότι υπάρχει δυνατότητα ανάπτυξης οκτώ έως δέκα καταστημάτων, σε συνδυασμό με ηλεκτρονικό κατάστημα.
Η σχετική συμφωνία, ωστόσο, δεν έχει οριστικοποιηθεί. Η υπογραφή προκαταρκτικής συμφωνίας βασικών όρων τοποθετείται στο τέταρτο τρίμηνο του 2027.
Η ταχεία επέκταση έχει και την άλλη όψη της: την προσωρινή επιβάρυνση της κερδοφορίας, καθώς τα νέα καταστήματα χρειάζονται χρόνο για να φτάσουν σε ώριμη λειτουργία. Όπως εξήγησε ο επικεφαλής του κλάδου αθλητικών ειδών, Βαγγέλης Μπάτρης, τα νέα σημεία αντιπροσωπεύουν σήμερα περισσότερο από το 50% της δραστηριότητας της Foot Locker, ποσοστό που εκτιμάται ότι θα υποχωρήσει στο 15% έως το 2029.
Η σταδιακή ωρίμανση του δικτύου αναμένεται να επιτρέψει μεγαλύτερη συνεισφορά στην κερδοφορία. Για τον συνολικό κλάδο αθλητικών ειδών, που περιλαμβάνει την Intersport και τη Foot Locker, προβλέπεται μέσος ετήσιος ρυθμός αύξησης πωλήσεων 9,3% έως το 2029, με το περιθώριο λειτουργικής κερδοφορίας να προσεγγίζει το 4%.
Ενοποίηση λειτουργιών: Ετήσια οφέλη 9,3 εκατ. ευρώ
Πέρα από την ανάπτυξη του δικτύου, η διοίκηση επενδύει στην αναδιοργάνωση του τρόπου λειτουργίας του ομίλου. Στόχος είναι οι IKEA, Intersport και Foot Locker να αξιοποιούν κοινές υποδομές και διαδικασίες, περιορίζοντας τις επικαλύψεις και τις δαπάνες που σήμερα επιβαρύνουν ξεχωριστά κάθε δραστηριότητα.
Σύμφωνα, μάλιστα, με τον Γιάννη Βασιλάκο, η ενοποίηση περίπου 35 λειτουργιών, από τα οικονομικά και τη μισθοδοσία έως τις προμήθειες και τις νομικές υπηρεσίες, έχει ήδη δημιουργήσει ετήσια εξοικονόμηση περίπου 5 εκατ. ευρώ. Οι παρεμβάσεις που υλοποιούνται μέσα στο 2026 αναμένεται συνολικά να αποφέρουν επαναλαμβανόμενα οφέλη 9,3 εκατ. ευρώ ετησίως από το 2027.
Ιδιαίτερη βαρύτητα έχει η αναδιοργάνωση της εφοδιαστικής αλυσίδας. Σήμερα, διαφορετικές αλυσίδες του ομίλου μπορούν να εξυπηρετούνται από ξεχωριστά δίκτυα μεταφορών και συστήματα διαχείρισης αποθεμάτων, ακόμη και όταν τα καταστήματά τους βρίσκονται στην ίδια περιοχή.
Η ενοποίηση των μεταφορών, η καλύτερη διαχείριση των αποθεμάτων και η ανάπτυξη κοινών τεχνολογικών υποδομών για το ηλεκτρονικό εμπόριο και την εξυπηρέτηση πελατών αποτελούν βασικές παρεμβάσεις για τη μείωση του κόστους.
Τα πρώτα σημαντικά οφέλη αναμένονται στο δεύτερο εξάμηνο του 2027, ενώ η μετάβαση προβλέπεται να ολοκληρωθεί στα τέλη του 2028 ή στις αρχές του 2029. Το μέγεθος της αλλαγής αποτυπώθηκε και στην περιγραφή του διευθύνοντος συμβούλου, ο οποίος παρομοίασε το εγχείρημα με την «αλλαγή του κινητήρα του αεροπλάνου ενώ πετάμε».
Η πρόκληση, πάντως, είναι να προχωρήσει η ενοποίηση χωρίς να διαταραχθεί η καθημερινή λειτουργία των αλυσίδων, ώστε η βελτίωση της αποδοτικότητας να συνοδεύεται από την επιδιωκόμενη αύξηση των πωλήσεων.
Το κέντρο της Inter IKEA στον Ασπρόπυργο ανοίγει νέες δυνατότητες
Ένα ακόμη σκέλος του σχεδίου αφορά το κέντρο διανομής της Inter IKEA στον Ασπρόπυργο, συνολικής επιφάνειας 50.000 τ.μ. Η εγκατάσταση αναπτύχθηκε από την Trade Estates και λειτουργεί από τη Fourlis για λογαριασμό της Inter IKEA, δημιουργώντας πρόσθετη πηγή εσόδων από υπηρεσίες logistics.
Τα σχετικά έσοδα εκτιμάται ότι θα ανέλθουν σε 9 εκατ. ευρώ το 2029, ενώ από το 2028 προβλέπονται συνέργειες στο μεταφορικό κόστος άνω των 2 εκατ. ευρώ ετησίως.
Το κέντρο εξυπηρετεί ήδη την Ελλάδα, τη Βουλγαρία, την Κύπρο και την Ιορδανία, ενώ από τον Ιανουάριο του 2027 αναμένεται να ενταχθεί και το Ισραήλ. Η συγκέντρωση των δραστηριοτήτων διανομής έχει ήδη περιορίσει τους χρόνους ανεφοδιασμού και τις ανάγκες διατήρησης αποθεμάτων. Ενδεικτικά, ο χρόνος τροφοδοσίας της Κύπρου έχει μειωθεί από εννέα σε τρεις εβδομάδες.
Νέα επέκταση σε άλλη αγορά
Το επόμενο ενδεχόμενο αφορά την εξυπηρέτηση ακόμη μίας χώρας. Όπως ανέφερε ο Γιάννης Βασιλάκος, ακόμη και όταν η εγκατάσταση λειτουργεί σε πλήρη δυναμικότητα, εκτιμάται ότι θα εξακολουθεί να διαθέτει πρόσθετη χωρητικότητα 10%-15%.
Η διοίκηση θεωρεί ότι το περιθώριο αυτό θα μπορούσε να αξιοποιηθεί για την ένταξη νέας αγοράς στο δίκτυο διανομής, υπό την προϋπόθεση ότι θα υπάρξει η σχετική απόφαση από την Inter IKEA. Τα πιθανά πρόσθετα έσοδα από αυτή την εξέλιξη δεν έχουν συνυπολογιστεί στο υφιστάμενο επιχειρηματικό σχέδιο, αφήνοντας ανοιχτό ένα επιπλέον πεδίο ανάπτυξης.
Νέα διεθνή brands, αλλά με αυστηρά κριτήρια
Η κοινή λειτουργική πλατφόρμα δεν αποσκοπεί μόνο στη βελτίωση των υφιστάμενων δραστηριοτήτων. Φιλοδοξία της διοίκησης είναι να αποτελέσει και τη βάση για την προσθήκη νέων διεθνών εμπορικών σημάτων, αξιοποιώντας την τεχνογνωσία, τις υποδομές και την παρουσία του ομίλου σε τέσσερις αγορές.
Η διοίκηση αναγνωρίζει ότι υπάρχουν ευκαιρίες για νέες συνεργασίες, ξεκαθαρίζει, ωστόσο, ότι δεν προτίθεται να προχωρήσει σε κινήσεις χωρίς προηγούμενη αξιολόγηση της εμπορικής δυναμικής και της μακροπρόθεσμης βιωσιμότητας κάθε brand.
«Έχουμε εξετάσει πολλές νέες επιχειρηματικές προτάσεις και εμπορικά μοντέλα. Ωστόσο, δεν πρόκειται να προχωρήσουμε σε νέες συνεργασίες ή στην προσθήκη νέων εμπορικών σημάτων, εάν δεν είμαστε απολύτως βέβαιοι για τη δυναμική τους», ανέφερε ο Βασίλης Φουρλής.
Όπως εξήγησε, καθοριστικό ρόλο θα διαδραματίσουν η απόδοση των κεφαλαίων που απαιτούνται για την ανάπτυξη κάθε νέας δραστηριότητας και οι συνέργειες που μπορεί να προσφέρει η κοινή πλατφόρμα.
Με άλλα λόγια, η προσθήκη ενός νέου σήματος δεν θα κρίνεται μόνο από τις προοπτικές πωλήσεων, αλλά και από το κατά πόσο μπορεί να αξιοποιήσει τις υφιστάμενες υποδομές, περιορίζοντας την ανάγκη για πρόσθετες επενδύσεις.
Η στρατηγική αυτή συνδέεται άμεσα με τη γεωγραφική παρουσία του ομίλου. Η δραστηριοποίηση στην Ελλάδα, τη Ρουμανία, τη Βουλγαρία και την Κύπρο προσφέρει μεγαλύτερη κλίμακα και διευρύνει τις δυνατότητες διεκδίκησης διεθνών συνεργασιών, με τη Foot Locker να αποτελεί χαρακτηριστικό παράδειγμα.
Ρουμανία: Η ζημιογόνος αγορά που ο όμιλος δεν εγκαταλείπει
Το μεγαλύτερο ανοιχτό μέτωπο, πάντως, για τον όμιλο παραμένει η Ρουμανία. Η αγορά αντιπροσωπεύει περίπου το 9% των πωλήσεων της Fourlis, αλλά εξακολουθεί να επιβαρύνει την κερδοφορία, χωρίς να προβλέπεται επιστροφή σε θετικό αποτέλεσμα έως το 2029.
Για το 2026, οι ζημιές εκτιμώνται σε περίπου 4 εκατ. ευρώ, ενώ για το 2027 προβλέπεται να περιοριστούν στα 3,5 εκατ. ευρώ. Η διοίκηση έχει ήδη προχωρήσει σε κλείσιμο καταστημάτων, κυρίως της Intersport, σε επαναδιαπραγμάτευση μισθωμάτων και στη μεταφορά σχεδόν του συνόλου των κεντρικών λειτουργιών της ρουμανικής δραστηριότητας στην Ελλάδα.
Οι παρεμβάσεις αυτές έχουν στόχο να περιορίσουν τις απώλειες και να συγκρατήσουν το λειτουργικό κόστος. Σύμφωνα με τον Γιάννη Βασιλάκο, χωρίς τα μέτρα αναδιάρθρωσης οι ζημιές θα μπορούσαν να φτάσουν τα 7 εκατ. ευρώ, ενώ θα υπήρχε και πρόσθετη επιβάρυνση περίπου 3 εκατ. ευρώ από απομειώσεις.
Παρά τις συνεχιζόμενες πιέσεις, η διοίκηση δεν εξετάζει, πάντως, την έξοδο από την αγορά. «Ακόμη και το 2029 έχουμε ενσωματώσει στο επιχειρηματικό μας σχέδιο ζημιές από τη Ρουμανία», ανέφερε ο διευθύνων σύμβουλος, αποτυπώνοντας το γεγονός ότι η επιστροφή στην κερδοφορία δεν αποτελεί, προς το παρόν, δεδομένο για τη συγκεκριμένη δραστηριότητα.
Σημειώνεται ότι, όπως αναφέρθηκε, η απόφαση παραμονής στηρίζεται σε δύο βασικές παραμέτρους. Η πρώτη αφορά το οικονομικό κόστος μιας ενδεχόμενης αποχώρησης, το οποίο, σύμφωνα με τον Γιάννη Βασιλάκο, θα ήταν ιδιαίτερα υψηλό. Η δεύτερη σχετίζεται με το μέγεθος και τις μακροπρόθεσμες δυνατότητες της αγοράς.
Με πληθυσμό περίπου 19 εκατομμυρίων κατοίκων, η Ρουμανία αποτελεί τη μεγαλύτερη αγορά στην οποία δραστηριοποιείται ο όμιλος. Στο παρελθόν, μάλιστα, η Fourlis είχε καταγράψει στη χώρα ηγετική θέση και λειτουργικά περιθώρια κέρδους της τάξης του 4%-5%.
Η διοίκηση εκτιμά ότι η σημερινή εικόνα δεν αποτυπώνει κατ’ ανάγκη τις μακροπρόθεσμες προοπτικές της αγοράς. Στο πλαίσιο αυτό, αποδίδει μέρος των δυσκολιών στην πολιτική και γεωπολιτική αβεβαιότητα, καθώς και στην εγγύτητα με τον πόλεμο στην Ουκρανία.
«Η καλύτερη στρατηγική για τη Ρουμανία αυτή τη στιγμή είναι να παραμείνουμε στην αγορά, να περιορίσουμε τις πιέσεις και να είμαστε έτοιμοι να επιταχύνουμε ξανά την ανάπτυξή μας, όταν οι συνθήκες το επιτρέψουν», είναι το στίγμα της διοίκησης.
Από την πλευρά του, ο Βασίλης Φουρλής συνδέει την παραμονή στη χώρα και με τη δυνατότητα σύναψης νέων διεθνών συνεργασιών. Όπως σημείωσε, η παρουσία σε μια μεγάλη αγορά ενισχύει τη διαπραγματευτική ισχύ του ομίλου και διευρύνει το πεδίο διεκδίκησης νέων brands.
Η στρατηγική επιλογή είναι, επομένως, να διατηρηθεί η παρουσία στη Ρουμανία, να περιοριστούν οι ζημιές και να παραμείνει ανοιχτή η δυνατότητα ανάπτυξης όταν το επιτρέψουν οι συνθήκες.
Το κρίσιμο στοίχημα της επόμενης τριετίας
Συνοπτικά, το σχέδιο της Fourlis για το 2029 συνδυάζει την επέκταση των δικτύων, την εξοικονόμηση δαπανών, την αξιοποίηση νέων υποδομών και τη διεύρυνση του χαρτοφυλακίου συνεργασιών. Η επιτυχία του, ωστόσο, θα κριθεί από το κατά πόσο οι επιμέρους πρωτοβουλίες θα μεταφραστούν σε διατηρήσιμη αύξηση της λειτουργικής κερδοφορίας.
Τα νέα καταστήματα θα πρέπει να αποκτήσουν γρήγορα την απαιτούμενη εμπορική ωριμότητα, οι συνέργειες να αποδώσουν τα προβλεπόμενα οφέλη και η Ρουμανία να πάψει να αποτελεί διαρκή πηγή πίεσης για τα αποτελέσματα. Παράλληλα, η κοινή πλατφόρμα θα πρέπει να αποδείξει ότι μπορεί να υποστηρίξει μεγαλύτερο κύκλο εργασιών χωρίς ανάλογη αύξηση του κόστους.
Με άλλα λόγια, ο στόχος των 800 εκατ. ευρώ σε πωλήσεις αποτελεί μόνο τη μία πλευρά της εξίσωσης. Η άλλη, και ίσως δυσκολότερη, είναι η επίτευξη λειτουργικών κερδών 40-45 εκατ. ευρώ έως το 2029, μέσα από ένα επιχειρηματικό μοντέλο που θα συνδυάζει μεγαλύτερη κλίμακα, χαμηλότερο κόστος και υψηλότερη αποδοτικότητα.