Αποταμίευση: Στον πάτο της Ευρώπης η Ελλάδα
Διαβάζεται σε 4'
Η επίμονη αρνητική αποταμίευση περιορίζει την αντοχή των νοικοκυριών απέναντι σε μια απώλεια εισοδήματος ή σε μια έκτακτη δαπάνη.
- 24 Σεπτεμβρίου 2026 12:05
Ο Κύκλος Οικονομικής & Κοινωνικής Ανάλυσης του ΕΝΑ δημοσιεύει τη σειρά Focus ENA | Oικονομία, η οποία περιλαμβάνει flash αναλύσεις μακροοικονομικών δεικτών και μεγεθών της ελληνικής οικονομίας. Η νέα ανάλυση αφορά στην αποταμίευση των ελληνικών νοικοκυριών.
Η αποταμίευση των νοικοκυριών αποτελεί βασικό δείκτη οικονομικής ασφάλειας. Υπολογίζεται ως το μέρος του διαθέσιμου εισοδήματος που δεν δαπανάται για κατανάλωση. Όταν ο δείκτης είναι αρνητικός, τα νοικοκυριά ως σύνολο καταναλώνουν περισσότερο από το διαθέσιμο εισόδημά τους. Η διαφορά καλύπτεται με αποταμιεύσεις προηγούμενων ετών, με ρευστοποίηση περιουσιακών στοιχείων ή με δανεισμό.
Σύμφωνα με τα πιο πρόσφατα στοιχεία της Eurostat, το ακαθάριστο ποσοστό αποταμίευσης των ελληνικών νοικοκυριών παρουσιάζει σταθερή απόκλιση από τον μέσο όρο της Ευρωπαϊκής Ένωσης σε ολόκληρη την περίοδο 2014-2024.
Το διάγραμμα 1 αποτυπώνει την εξέλιξη του δείκτη.
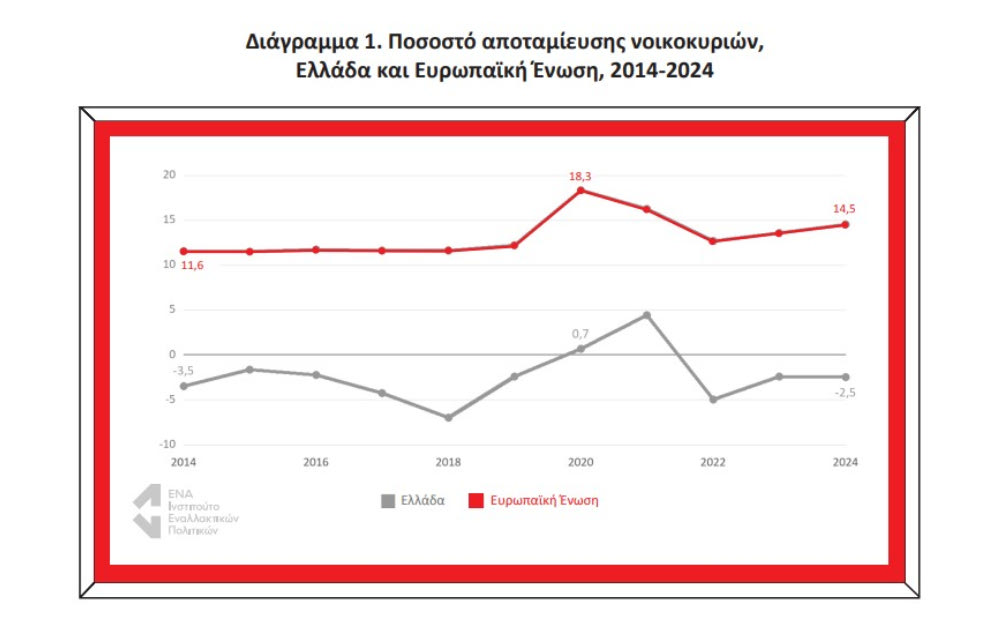
Η απόκλιση είναι διαρκής. Από το 2014 έως το 2019 ο ελληνικός δείκτης παρέμεινε κάτω από το μηδέν. Το 2020 και το 2021 πέρασε προσωρινά σε θετικό έδαφος, όταν οι περιορισμοί της πανδημίας περιόρισαν την κατανάλωση. Ακόμη και τότε, όμως, η διαφορά από την Ευρωπαϊκή Ένωση παρέμεινε μεγάλη. Μετά την πανδημία η αποταμίευση των ελληνικών νοικοκυριών έγινε ξανά αρνητική. Διαμορφώθηκε στο -5,0% το 2022, στο -2,4% το 2023 και στο -2,5% το 2024. Στην Ευρωπαϊκή Ένωση, αντίθετα, ο δείκτης αυξήθηκε από 12,7% το 2022 σε 14,5% το 2024. Το 2024 η απόσταση από τον μέσο όρο της Ευρωπαϊκής Ένωσης έφτασε τις 17 ποσοστιαίες μονάδες.
Τα πιο πρόσφατα τριμηνιαία στοιχεία της Eurostat δείχνουν ότι η αδυναμία αυτή συνεχίζεται. Το α΄ τρίμηνο του 2026 το διαθέσιμο εισόδημα των ελληνικών νοικοκυριών μειώθηκε κατά 2,5% σε σύγκριση με το προηγούμενο τρίμηνο, ενώ η καταναλωτική δαπάνη αυξήθηκε κατά 1,2%.
Στην Ευρωπαϊκή Ένωση το διαθέσιμο εισόδημα αυξήθηκε κατά 0,9% και η κατανάλωση κατά 0,6%.
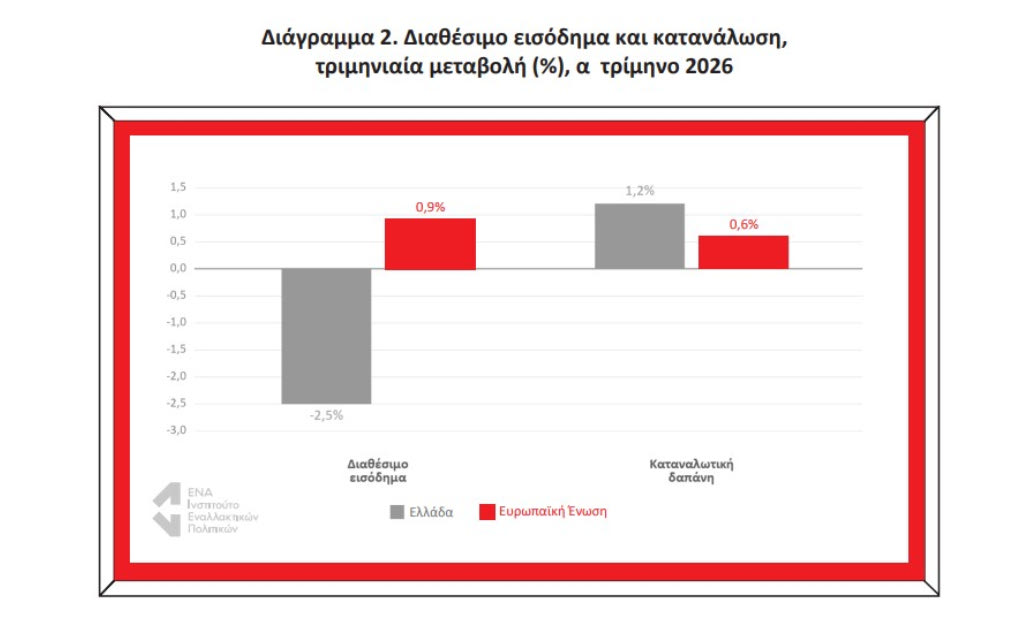
Η αντίθετη κίνηση εισοδήματος και κατανάλωσης πιέζει άμεσα την αποταμίευση. Τα τριμηνιαία μεγέθη εμφανίζουν διακυμάνσεις και δεν αρκούν από μόνα τους για να αποδείξουν μια νέα μακροχρόνια τάση. Προστίθενται, ωστόσο, σε μια ήδη επίμονη ελληνική υστέρηση έναντι της Ευρωπαϊκής Ένωσης.
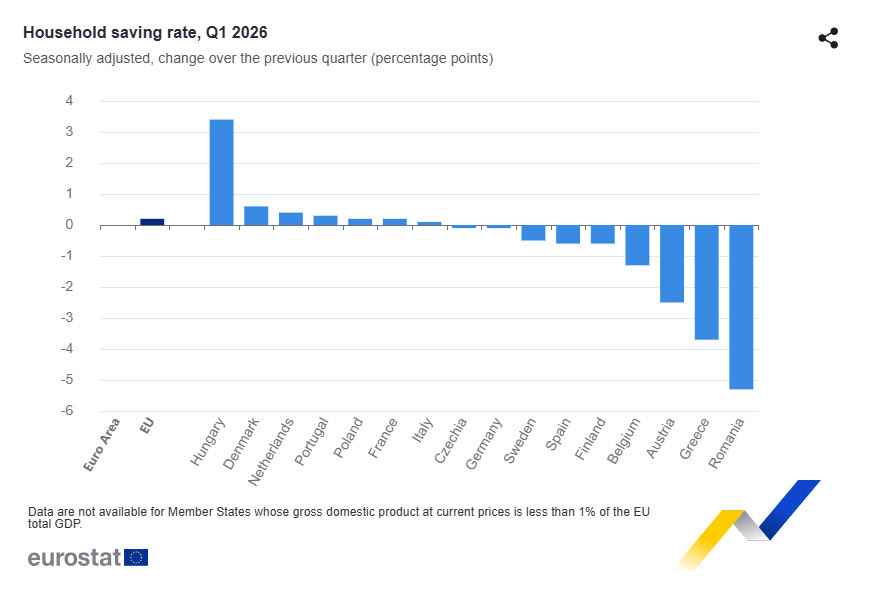
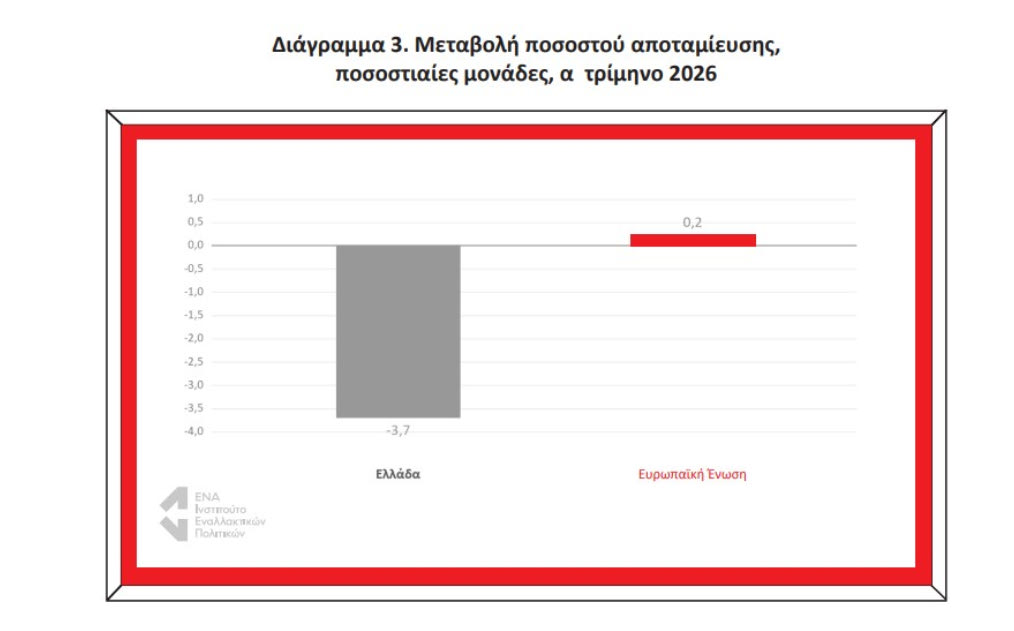
Η εικόνα αποτυπώνεται και στην τριμηνιαία μεταβολή του ίδιου του ποσοστού αποταμίευσης. Το α΄ τρίμηνο του 2026 ο δείκτης μειώθηκε κατά 3,7 ποσοστιαίες μονάδες στην Ελλάδα, ενώ στην Ευρωπαϊκή Ένωση αυξήθηκε κατά 0,2 μονάδες.
Μια συμπληρωματική εκτίμηση της Τράπεζας της Ελλάδος, η οποία χρησιμοποιεί διαφορετικό ορισμό και εκφράζει την αποταμίευση ως ποσοστό του ΑΕΠ, δείχνει επίσης αρνητικό αποτέλεσμα. Η αποταμίευση των νοικοκυριών διαμορφώθηκε στο -1,5% του ΑΕΠ τόσο το 2024 όσο και το 2025. Η Τράπεζα της Ελλάδος συνδέει την εξέλιξη με τις πληθωριστικές πιέσεις, την αυξημένη κατανάλωση και τις φορολογικές και ασφαλιστικές υποχρεώσεις.
Ο δείκτης αφορά τον τομέα των νοικοκυριών συνολικά και δεν σημαίνει ότι κάθε νοικοκυριό δαπανά περισσότερο από το εισόδημά του. Ο μέσος όρος μπορεί να συνυπάρχει με μεγάλες ανισότητες: ορισμένα νοικοκυριά αυξάνουν τις καταθέσεις και την περιουσία τους, ενώ τα περισσότερα εξαντλούν παλαιότερες αποταμιεύσεις ή δεν μπορούν να δημιουργήσουν κανένα απόθεμα.
Συμπερασματικά, η επίμονη αρνητική αποταμίευση περιορίζει την αντοχή των νοικοκυριών απέναντι σε μια απώλεια εισοδήματος ή σε μια έκτακτη δαπάνη. Η βελτίωση του δείκτη προϋποθέτει αύξηση του πραγματικού διαθέσιμου εισοδήματος και περιορισμό του βάρους των βασικών δαπανών, ιδιαίτερα της στέγασης, της ενέργειας και των τροφίμων. Η δυνατότητα δημιουργίας αποθέματος αποτελεί ουσιαστικότερο κριτήριο οικονομικής ασφάλειας από την ονομαστική άνοδο του εισοδήματος.