Οι αγγελίες αυξάνονται, οι πωλήσεις πέφτουν – κι αυτό δεν είναι απαραίτητα κακό νέο
Διαβάζεται σε 4'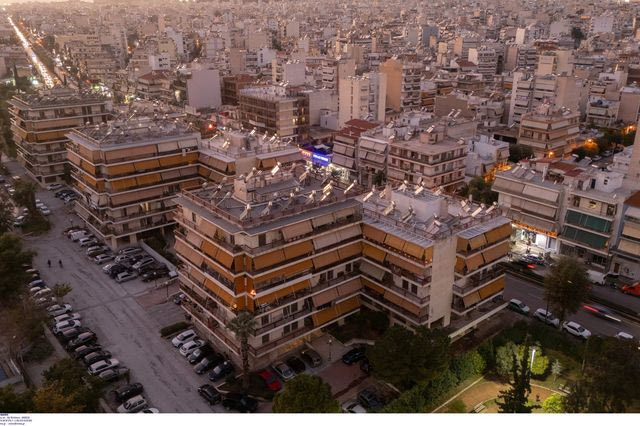
Περισσότερα ακίνητα προς πώληση, λιγότερες συναλλαγές, τιμές που ανεβαίνουν και στεγαστικά που εκτοξεύονται: τι σημαίνει αυτός ο συνδυασμός για κάποιον που εξετάζει αγορά ή πιο σωστά επένδυση
- 03 Νοεμβρίου 2026 06:08
Υπάρχουν περίοδοι στην αγορά ακινήτων όπου όλοι οι δείκτες κινούνται στην ίδια κατεύθυνση -και τότε η ανάγνωση είναι σχετικά απλή, ωστόσο ορισμένες φορές οι δείκτες αντιφάσκουν μεταξύ τους, στέλνοντας ταυτόχρονα θετικά και αρνητικά σήματα- και τότε η ερμηνεία τους απαιτεί κάτι περισσότερο από επιφανειακή παρατήρηση. Στην τρέχουσα φάση της ελληνικής κτηματαγοράς βρισκόμαστε ακριβώς σε αυτή τη δεύτερη κατηγορία – και αυτό, για όποιον ξέρει να το διαβάσει σωστά, δεν είναι πρόβλημα αλλά ευκαιρία.
Τα στοιχεία που προκύπτουν από την παρακολούθηση της αγοράς στην Αθήνα και τη Θεσσαλονίκη για το δεύτερο τρίμηνο του 2026 παρουσιάζουν μία εικόνα που, με μία πρώτη ματιά, μοιάζει σαν κάτι λάθος: οι αγγελίες πώλησης αυξήθηκαν κατά 15% έως 26% ανάλογα με την περιοχή, τα ακίνητα μένουν στην αγορά περισσότερο -κατά μέσο όρο 132 ημέρες στο κέντρο της Αθήνας και 148 ημέρες στα βόρεια προάστια- ενώ οι καταγεγραμμένες αγοραπωλησίες υποχώρησαν κατά 17% έως 30%. Ωστόσο, ταυτόχρονα, ο δείκτης τιμών κατοικίας της Τράπεζας της Ελλάδος ανέβηκε 5,8% σε ετήσια βάση σε εθνικό επίπεδο, 6,2% στη Θεσσαλονίκη και 2,5% στην Αθήνα.
Λιγότερες πωλήσεις δεν σημαίνει λιγότερη ζήτηση
Η πιο σημαντική παράμετρος που συνήθως χάνεται στη πρώτη ανάγνωση είναι η εξέλιξη των στεγαστικών δανείων – η οποία αφηγείται μια εντελώς διαφορετική ιστορία από αυτή των μεταβιβάσεων: στο δεύτερο τρίμηνο του 2026, οι εκταμιεύσεις στεγαστικών δανείων ξεπέρασαν το €1,14 δισ., σχεδόν διπλάσιες σε σχέση με το αντίστοιχο διάστημα πέρυσι (€492 εκατ.). Αυτό δηλώνει ξεκάθαρα ότι η ζήτηση δεν έχει εξαφανιστεί – έχει απλώς σταματήσει να δέχεται την τιμή που ζητούν οι πωλητές.
Η μείωση των αγοραπωλησιών, δηλαδή, αγοραστές που έχουν αποχωρήσει από την αναζήτηση καλύπτεται από αγοραστές που έχουν πρόσβαση σε χρηματοδότηση ωστόσο δεν βρίσκουν το αποδεκτό – για εκείνους- ακίνητο. Το γεγονός αυτό αλλάζει τον τρόπο που πρέπει να ερμηνεύσουμε το αυξημένο απόθεμα: η αύξηση των αγγελιών δεν δείχνει πανικό πωλητών, αλλά αύξηση της προσφοράς χωρίς ανάλογη «ωρίμανση» των τιμών – κάτι που, σε ορισμένες περιοχές και κατηγορίες ακινήτων, δημιουργεί διαπραγματευτικό χώρο που δεν υπήρχε πριν.
Η γεωγραφία της ευκαιρίας
Οι αριθμοί διαφέρουν σημαντικά ανά περιοχή – και αυτό είναι το πιο χρήσιμο στοιχείο για κάποιον που αποφασίζει πού να κοιτάξει. Οι μεγαλύτερες μειώσεις συναλλαγών εμφανίστηκαν στα δυτικά προάστια (-30%), τη Θεσσαλονίκη (-26%) και τον πυρήνα της Αθήνας με τον Πειραιά (-23%), ενώ τα νότια και βόρεια προάστια αντιστάθηκαν καλύτερα (-17% και -18% αντίστοιχα). Η πιο αξιοσημείωτη διαφορά, όμως, εντοπίζεται στο χάσμα ζητούμενης και τελικής τιμής: στα νότια προάστια, η τελική τιμή διαμορφώνεται κατά μέσο όρο 38,5% χαμηλότερα από την αρχική ζητούμενη -το μεγαλύτερο spread σε όλες τις περιοχές- που σημαίνει ότι ο αγοραστής με τη σωστή διαπραγματευτική στρατηγική έχει σαφές πλεονέκτημα.
Ένα ακόμα στοιχείο που αξίζει προσοχή είναι η σύνθεση της προσφοράς: στα νότια προάστια, τα νεόδμητα αποτελούν το 31% των αγγελιών -και 25% στα βόρεια- ενώ στο κέντρο της Αθήνας και τον Πειραιά το ποσοστό πέφτει στο 10%-11%, με την αύξηση της προσφοράς να προέρχεται κυρίως από παλαιότερα ακίνητα και διαμερίσματα που εκτέθηκαν προς πώληση. Παράλληλα, οι οικοδομικές άδειες στην Αττική αυξήθηκαν 16% και η επιφάνεια που αδειοδοτήθηκε κατά 61% στο πρώτο πεντάμηνο του 2026 – γεγονός που δείχνει ότι η νέα προσφορά είναι μεγαλύτερων projects, που αξιοποιούν τη ζήτηση για μεγαλύτερα και σύγχρονα ακίνητα.
Τι σημαίνει αυτό για τον αγοραστή και τον επενδυτή
Η κατάσταση που περιγράφεται -ζήτηση σε αναμονή, προσφορά σε άνοδο, τιμές αντιστεκόμενες- δεν είναι σύμπτωση. Είναι το στάδιο που αποκαλείται «price discovery» ή πιο σωστά η περίοδος κατά την οποία αγοραστές και πωλητές δεν έχουν την ίδια οπτική. Ιστορικά, σε τέτοιες φάσεις, αυτοί που αγοράζουν με υπομονή και διαπραγματευτική ετοιμότητα βρίσκουν συμφωνίες που δεν θα υπήρχαν ούτε έξι μήνες νωρίτερα ούτε έξι μήνες αργότερα.
Η εικόνα συμπληρώνεται από ένα δομικό στοιχείο που δεν αλλάζει σύντομα: σύμφωνα με στοιχεία της Eurostat, η Ελλάδα εμφανίζει τη μεγαλύτερη επιβάρυνση στεγαστικού κόστους στην Ευρώπη, με περίπου ένα στα τέσσερα νοικοκυριά να διαθέτει πάνω από το 40% του εισοδήματός του για στέγαση – ένα δεδομένο που κρατά τη ζήτηση διαρθρωτικά ισχυρή, ανεξάρτητα από τις βραχυπρόθεσμες διακυμάνσεις. Σε αυτό το πλαίσιο, η φάση της αναμονής που διανύουμε δεν είναι σήμα αποχώρησης – είναι παράθυρο ευκαιρίας για αυτούς που ξέρουν τι και που να εξετάζουν.
Αστεριάδης Βασίλης, Σύμβουλος Επένδυσης σε Ακίνητα – Vasilisasteriadis.com